Archive for the ‘コラム’ Category
遺産トラブル
新聞報道によりますと,盛岡で起こった放火殺人事件は母親の遺産を巡る (さらに…)
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
破産とは
自己破産とは?借金の返済義務が免除される仕組みとメリット・デメリット
自己破産とは、裁判所に申立てを行い、抱えている借金の支払いを原則として全て免除してもらう法的な手続きです。この支払いを免除してもらうことを「免責」と呼びます。
大きなメリットは、免責許可決定が確定すると、税金や養育費などの非免責債権を除き、借金の返済義務を免れる点にあります。裁判所からの免責許可決定が確定すれば、一部の債権者が反対したとしても、法的に返済義務はなくなります。これにより、返済に関する負担が軽減され、生活再建を進めやすくなります。
一方で、デメリットも存在します。それは、一定額以上の価値がある財産(不動産、自動車、高額な保険など)を処分し、債権者への配当に充てなければならない点です。ただし、全ての財産を失うわけではありません。今後の生活に必要な最低限の財産は「自由財産」として手元に残すことが認められています。自己破産は、破産者に経済的な立ち直りの機会を与えるための法的手続です。より詳しい情報については、自己破産後の生活への影響に関する解説をご覧ください。
自己破産ができる3つの条件とは?
自己破産を申立て、免責を得られるかを検討する際は、主に次のような点が問題になります。ご自身の状況が当てはまるか、一つずつ確認していきましょう。
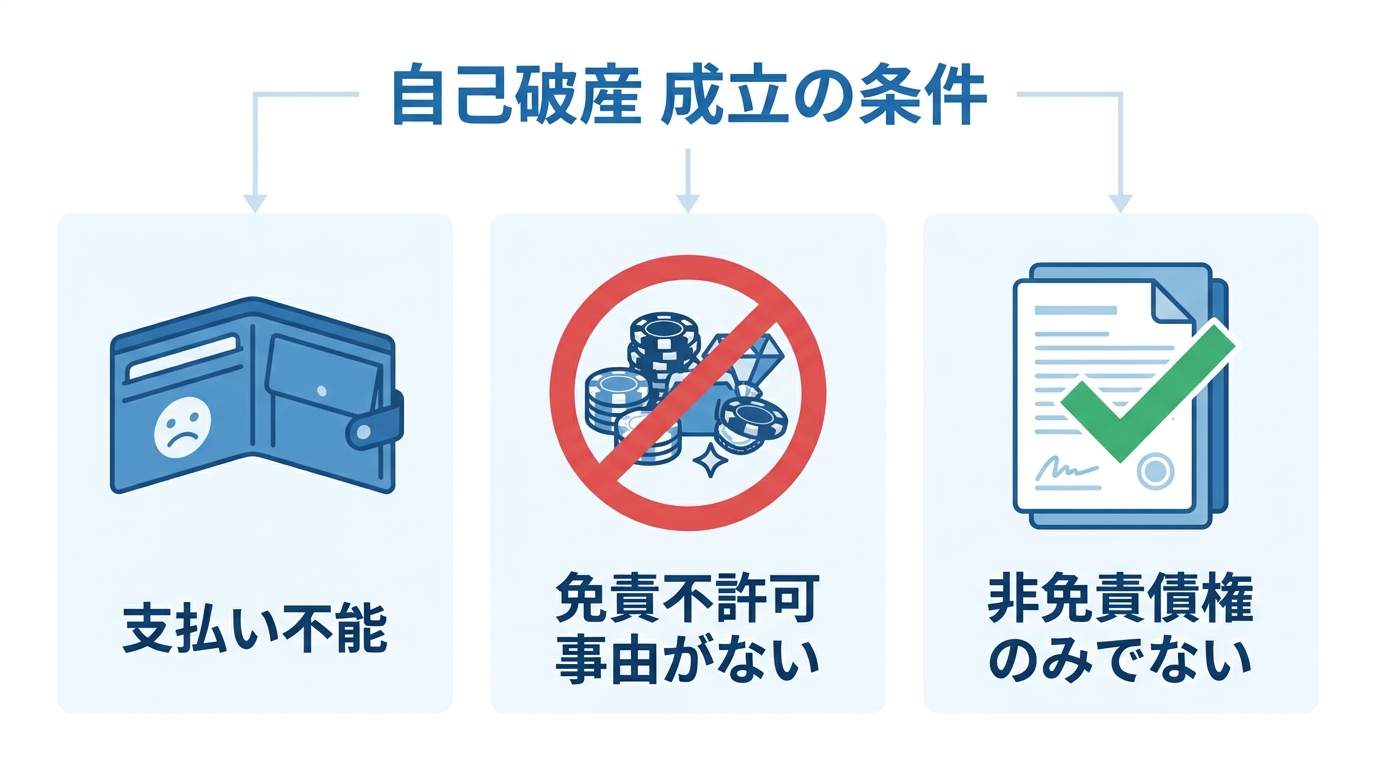
- 支払い不能であること
現在の収入や財産では、借金を返済し続けることが客観的に不可能な状態を指します。単に「返済が苦しい」という主観的な理由だけでは足りず、借金の総額、収入、資産の状況などを総合的に考慮して裁判所が判断します。 - 免責不許可事由の有無と裁量免責の可能性
法律は、著しく不誠実な理由による借金については、免責を認めないケースを定めています。これを「免責不許可事由」と呼びます。具体的には、ギャンブルや浪費による借金、財産を隠す行為、特定の債権者にだけ返済する偏頗弁済(へんぱべんさい)などが該当します。しかし、これらの事由があっても、裁判官の裁量によって免責が許可される「裁量免責」という制度があり、実務上は多くの場合で免責が認められています。 - 免責されない債務(非免責債権)のみでないこと
税金や社会保険料、養育費、悪意で加えた不法行為に基づく損害賠償など、一部の債務は自己破産をしても支払い義務が免除されません。これを「非免責債権」と呼びます。もし、抱えている借金が全てこの非免責債権に該当する場合、自己破産をしても意味がないため、申立てが認められない可能性があります。
あなたの手続きはどっち?同時廃止と管財事件の違い
自己破産の手続きは、申立人が保有する財産の状況によって、主に「同時廃止」と「管財事件」という2つの種類に分かれます。どちらになるかで、手続きの期間や費用が大きく変わるため、非常に重要なポイントです。
同時廃止は、破産者の財産が非常に少なく、破産管財人を選任して財産を換価しても破産手続費用に充てるほどの金銭にも足りない場合に認められる、比較的簡易な手続きです。裁判所が破産手続の開始を決定すると同時に、手続きを終了(廃止)するため、この名で呼ばれています。財産処分の必要がないため、費用も安く、期間も短く済むのが特徴です。
一方、管財事件は、不動産や高価な自動車など、一定額以上の財産がある場合に適用されます。この場合、裁判所によって「破産管財人」という弁護士が選任されます。破産管財人は、申立人の財産を調査・管理・換価(現金化)し、各債権者へ公平に配当する役割を担います。手続きが複雑になるため、裁判所に納める予納金も高額になり、手続き期間も長くなる傾向があります。どちらの手続きになるかは裁判所が判断し、財産の有無や内容、免責調査の必要性などが総合的に考慮されます。詳細な流れについては、同時廃止手続きの流れの解説もご参照ください。
失うもの・残せるもの|主要な財産の扱いを解説
自己破産を検討する上で、最も大きな不安は「どの財産を失い、何を残せるのか」という点でしょう。ここでは、特にご相談が多い主要な財産の扱いについて具体的に解説します。
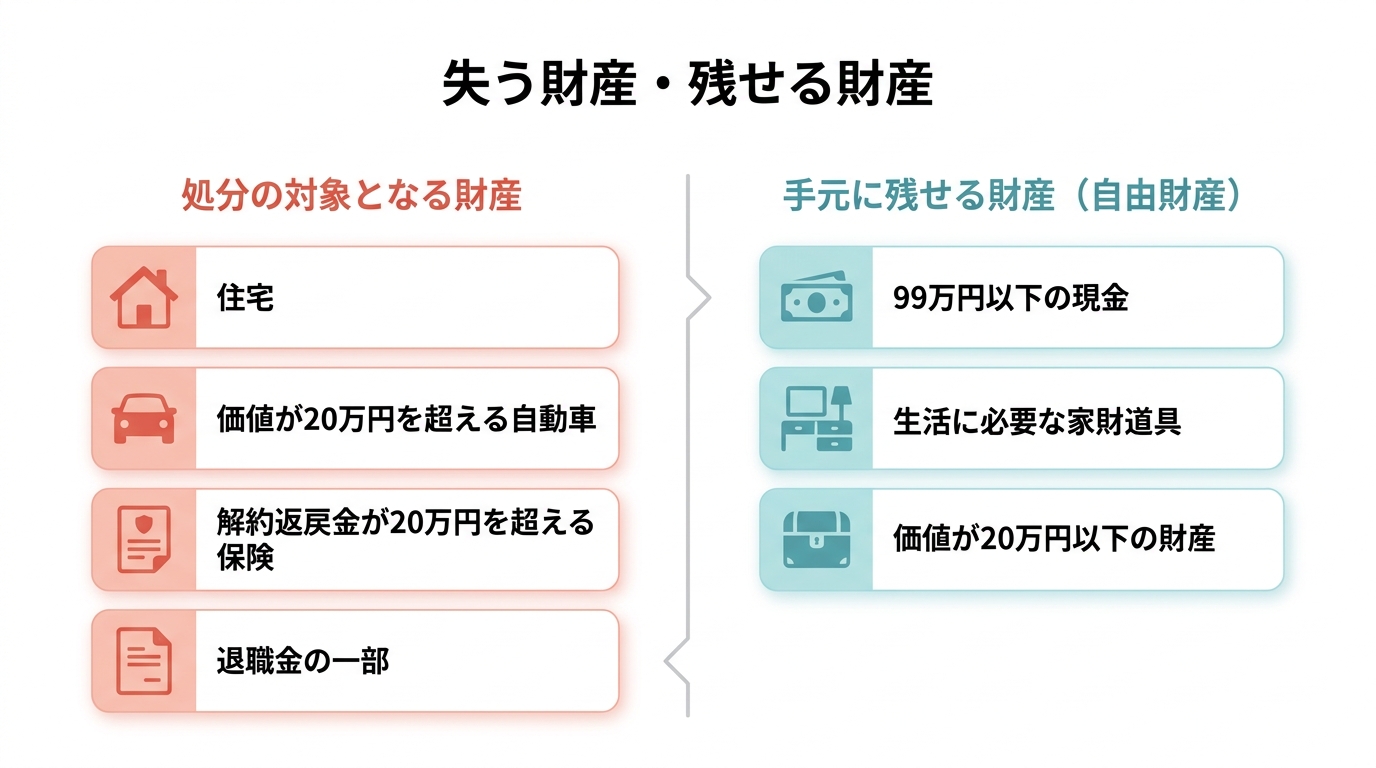
- 退職金
将来受け取る予定の退職金も財産と見なされます。一般的に、退職金見込額の8分の1(自己都合退職の場合など)または4分の1(定年退職間近の場合など)が処分の対象となる可能性があります。 - 保険(生命保険・学資保険など)
解約した際に戻ってくるお金(解約返戻金)が一定額を超える保険は、管轄裁判所の運用や自由財産拡張の判断により、解約や返戻金相当額の組入れが必要となる場合があります。 - 自動車
自動車の価値(査定額)が20万円を超える場合、処分の対象となります。また、ローンが残っている場合は、所有権が信販会社にあるため、通常は引き揚げられます。 - 住宅
不動産は価値が高いため、原則として手放すことになります。住宅ローンが残っている場合は、金融機関によって売却(競売など)され、残ったローンも破産手続によって免責の対象となります。持ち家を残す債務整理の方法も存在しますが、自己破産の場合は困難なケースが多いのが実情です。
一方で、生活に不可欠な家財道具や99万円以下の現金などは「自由財産」として手元に残すことが認められています。個別の事情によって財産の扱いは複雑に変わるため、正確な見通しを立てるには、専門家である弁護士への相談が不可欠です。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
弁護士による差
広告や規模では測れない弁護士の「実力差」とは
弁護士を探すとき、テレビCMや事務所の規模、料金の安さで選んでしまう方もいらっしゃるかもしれません。しかし、本当に大切な「実力」は、そうした表面的な情報だけでは判断が難しいものです。
これは、医師選びに似ています。「どの医師でも同じ手術ができるわけではない」のと同じように、弁護士にも知識や経験によって大きな差が生まれます。特に法的なトラブルは、担当する弁護士の判断によって、手続の選択肢や解決結果に差が生じることがあります。インターネット上のクチコミなども、必ずしも実態を反映しているとは限らないため注意が必要です。
では、具体的にどのような差が生まれるのでしょうか。実際にあったご相談から、2つの事例をご紹介します。
【事例】弁護士の判断一つで変わる2つの結末
「他の事務所で相談したら、もう打つ手がないと言われた…」
当事務所には、そのような経緯でご相談に来られる方がいらっしゃいます。しかし、詳しくお話を伺うと、法的な知識や経験を駆使することで、まったく違う解決策が見つかるケースがあるのです。
1.「無理」と言われた住宅が維持できた個人再生
これは、住宅ローンを滞納し、ご自宅が競売にかけられてしまった方からのご相談でした。
その方は、すでに別の弁護士事務所に相談されていましたが、「住宅を維持するのは無理だ」と告げられ、途方に暮れていらっしゃいました。
確かに、一度競売手続きが始まってしまうと、家を守るのは簡単ではありません。以前の弁護士が「無理」と判断したのも、無理もないことだったのかもしれません。
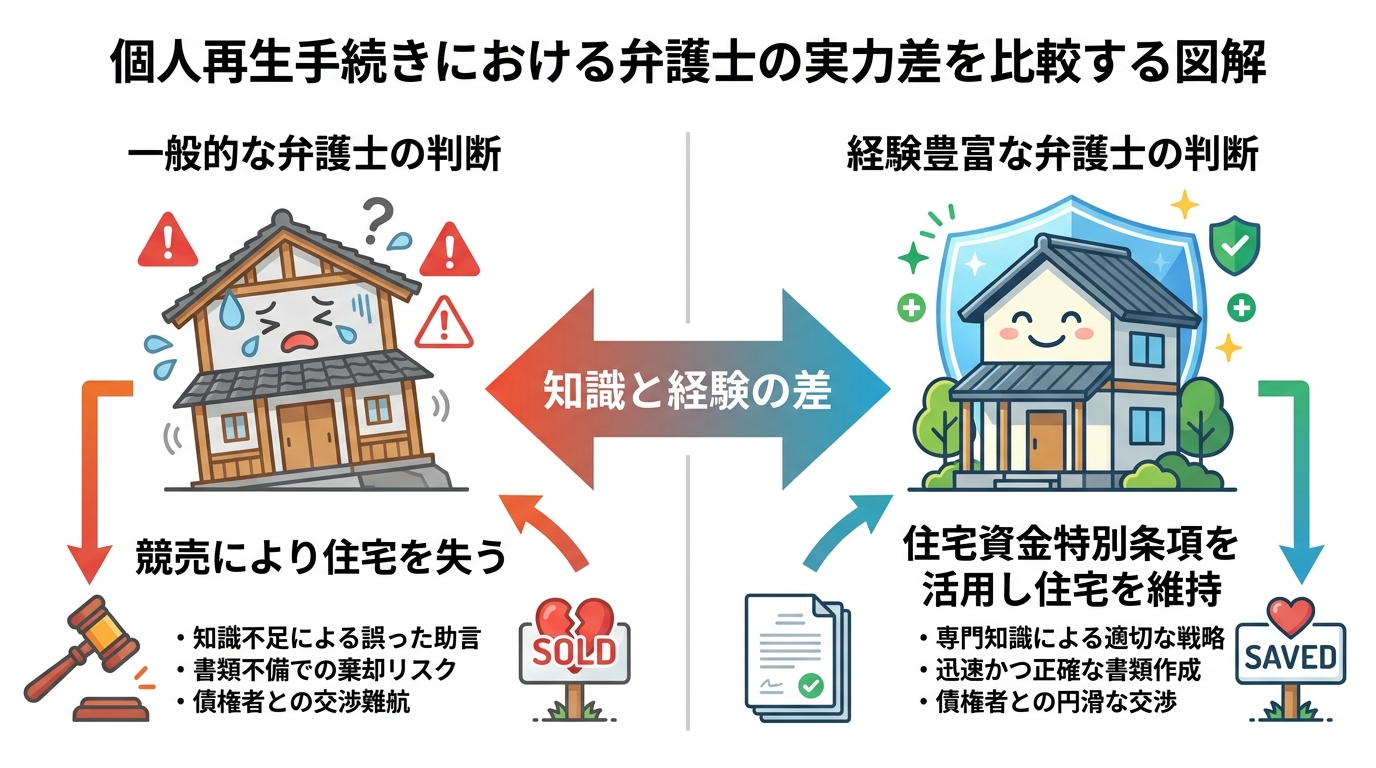
そこで、改めて事実関係と手続上の選択肢を確認しました。詳しく状況を分析した結果、個人再生手続の中にある「住宅資金特別条項」という制度を使えば、住宅を維持できる可能性があると判断したのです。そして、速やかに個人再生の申立てを行い、最終的にその方は、大切なご自宅を手放すことなく住宅を維持することができました。
住宅を維持できるかどうかは、手続選択に大きく左右されます。この大きな違いは、弁護士が持つ専門知識と経験の差から生まれたのです。
より詳しい債務整理の方法については、債務整理の進め方で解説しています。
2. 千葉で裁判ができた訴訟の管轄判断
もう一つは、訴訟に関するご相談です。
その方は、あるトラブルで訴訟を起こす必要があったのですが、別の弁護士から「この件は、茨城県の裁判所に訴えを提起するしかない」と言われて困っていました。千葉県にお住まいの方にとって、茨城県の裁判所に通うのは時間も費用も大きな負担になります。
ご相談を受けた私が改めて法律や事実関係を確認したところ、千葉地方裁判所にも訴えを提起できる管轄裁判所があることを見つけ出しました。
結果、その方は地元の千葉県内で裁判を進めることができ、無事に問題を解決されました。
裁判の管轄という論点は、一見すると些細なことかもしれません。しかし、この判断一つで、依頼者の労力や金銭的な負担は大きく変わります。これもまた、弁護士の知識と経験がもたらす「差」と言えるでしょう。
より良い解決のために、慎重な弁護士選びを
ご紹介した事例のように、弁護士の知識や経験の差は、時に依頼者の生活や今後の対応方針に大きく影響することがあります。
広告の印象や料金の安さ、事務所の規模だけで安易に判断するのではなく、本当に自分の問題と向き合い、最善を尽くしてくれる弁護士を見つけることが重要です。より良い解決を目指すためには、慎重な弁護士選びが不可欠と言えるでしょう。
もし法的なトラブルでお悩みでしたら、ぜひ一度当事務所へお問い合わせください。ご事情に応じた解決策を一緒に検討します。
ご相談はネット予約フォームも可能です。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
交通事故と慢性痛
交通事故後の慢性痛は「脳の過剰反応」?研究が示す可能性
交通事故で負った怪我の治療が終わったはずなのに、なぜか痛みが消えない。むしろ、些細な刺激で激痛が走るようになった――。このような原因不明の痛みに苦しむ被害者の方にとって、ご自身の苦しみを裏付ける一つの可能性が、近年の研究によって示されつつあります。
2016年の報道で、自然科学研究機構生理学研究所などの共同研究グループが、マウス実験により「外傷などが治った後もわずかな刺激で痛みを感じる『慢性痛』は、脳の神経回路が刺激に過剰反応して起きる」というメカニズムを明らかにしたことが報じられました。
これまで、交通事故後の長引く痛みは「精神的なもの」などと片付けられ、正当な補償を受けられないケースが少なくありませんでした。しかし、この研究は、あなたの痛みが「気のせい」ではなく、脳の物理的な変化によって引き起こされている可能性を科学的に示唆するものです。この記事では、この「脳の過剰反応」の正体と、交通事故の損害賠償実務における意味合いについて、専門家の視点から解説します。交通事故の後遺症に関する賠償問題の全体像については、交通事故の後遺症に関する損害賠償で体系的に解説しています。
慢性痛に関係する「中枢感作」とは何か?
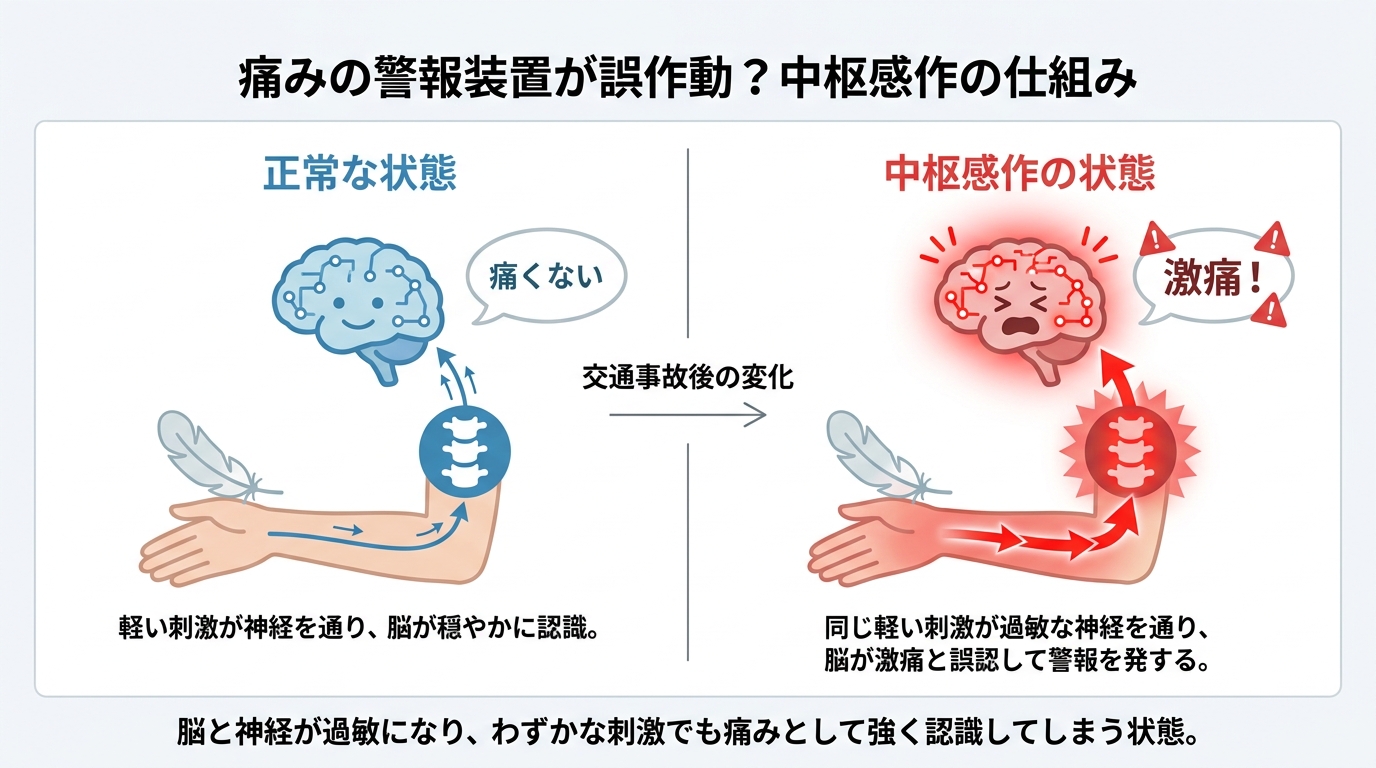
前述の研究が示す「脳の過剰反応」は、慢性痛の背景として説明されることがある「中枢感作(ちゅうすうかんさ)」とも関連して理解できます。これは、一言でいえば「中枢神経系が過敏になり、通常よりも痛みを感じやすくなっている状態」と表現できます。
交通事故による強い衝撃や、その後の継続的な痛みが神経を刺激し続けると、脳や脊髄といった中枢神経系が次第に過敏になっていきます。その結果、神経回路に変化が生じ、いわば「痛みの記憶」が刻み込まれてしまうのです。
この状態に陥ると、以下のような深刻な症状が現れることがあります。
- アロディニア:本来は痛みを感じないような、衣服が触れる、風が当たるといったごく弱い刺激に対して、激しい痛みを感じる。
- 痛覚過敏:軽い痛み刺激に対して、通常では考えられないほど強い痛みを感じる。
特に、交通事故で多く見られるむち打ち症(頸椎捻挫)のように、外見上の損傷が少なくても、神経へのダメージが原因で中枢感作が引き起こされるケースは少なくありません。その痛みは、気のせいと決めつけられるものではなく、身体や神経系で生じている変化と関係している可能性があります。
なぜ保険会社や裁判所は慢性痛を認めにくいのか
中枢感作のようなメカニズムが科学的に解明されつつあるにもかかわらず、なぜ保険会社や裁判所は、交通事故後の慢性痛を後遺障害として認めることに消極的なのでしょうか。その背景には、法的な評価における根深い課題が存在します。
これまで保険会社や裁判所は、痛みが続くのは精神的な影響が大きいとして後遺症を認めなかったり、賠償額を減額したりする傾向がありました。この背景には、主に3つの理由が挙げられます。
- 客観的証拠の不足:中枢感作による痛みは、脳の機能的な変化に起因するため、レントゲンやMRIといった画像検査では異常が写りません。そのため、「痛みを客観的に証明する医学的所見がない」と判断されがちです。
- 事故との因果関係の証明の難しさ:症状が長引くほど、事故以外の要因(加齢、既往症、心理的ストレスなど)が影響しているのではないかと疑われ、事故と痛みの直接的な因果関係を証明することが困難になります。被害者ご本人の持病などが影響したとして賠償額が減額されるケースもあります。
- 根強い偏見:残念ながら、目に見えない痛みを訴える被害者に対して、「詐病ではないか」「大げさに言っているだけだ」といった偏見が、交渉の相手方や、時には裁判官の中にすら存在するのが実情です。
こうした立証上の課題により、慢性痛を訴える被害者が十分な補償を受けにくくなる場合があります。
慢性痛を後遺障害として主張するために必要なこと
では、立証の難しい慢性痛を後遺障害として正当に主張するためには、何が必要なのでしょうか。諦める必要は全くありません。むしろ、科学的研究の進展は、今後の法的主張において被害者側の主張を補強する材料となり得ます。
重要なのは、痛みの存在と事故との因果関係を、多角的な証拠によって粘り強く立証していくことです。具体的には、以下の点が極めて重要になります。
- 症状の一貫した記録:いつ、どこが、どのように痛むのか、どのような状況で痛みが強まるのかなどを、具体的な「痛み日記」として詳細に記録し続けることが、症状の真実性を裏付ける基礎資料となります。
- 専門医による適切な診断:通常の整形外科だけでなく、痛みの専門家であるペインクリニックや麻酔科を受診し、専門的な診断を受けることが不可欠です。神経学的検査など、客観的な所見を一つでも多く積み重ねることが重要です。
- 法的な主張の構築:集めた医学的証拠や記録を、法的な文脈で意味のある形に整理し、保険会社や裁判所に対して説得力のある主張を組み立てる必要があります。このような整理には、交通事故案件の取扱い経験がある弁護士のサポートが有用な場合があります。
最新の医学研究の成果なども取り入れながら、あなたの痛みが法的に認められるべき後遺障害であることを論理的に主張していく。このようなプロセスは、正当な賠償を目指すうえで重要な対応の一つです。もし、保険会社との交渉や今後の見通しにご不安があれば、ぜひ一度、交通事故問題に詳しい弁護士にご相談ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
死亡交通事故と年金の逸失利益
交通事故で亡くなった家族の「将来の年金」は逸失利益になるか?
ご家族が交通事故で突然亡くなられた悲しみの中、加害者側への損害賠償請求について、多くの疑問や不安を抱えていらっしゃることと存じます。特に、故人がまだ年金を受け取る前に亡くなられた場合、「将来受け取れたはずの年金も、失われた利益(逸失利益)として請求できないのだろうか」という切実な問いに直面される方は少なくありません。
結論から申し上げますと、はい、一定の条件を満たせば、将来受け取るはずだった年金も逸失利益として認められる可能性があります。
確かに、まだ年金の受給が開始されていなかったことを理由に、逸失利益性を否定した過去の裁判例も存在します。しかし、実務上の傾向として、年金の受給資格をすでに満たしており、受給開始年齢である65歳に近い年齢で亡くなられた場合には、逸失利益として認められるケースが多く見られます。この記事では、そのための重要な条件や、請求の際に知っておくべき点について、専門家の立場から解説します。交通事故による損害賠償の全体像を把握されたい方は、まずはそちらの記事をご覧ください。
将来年金が逸失利益として認められるための2つの重要条件
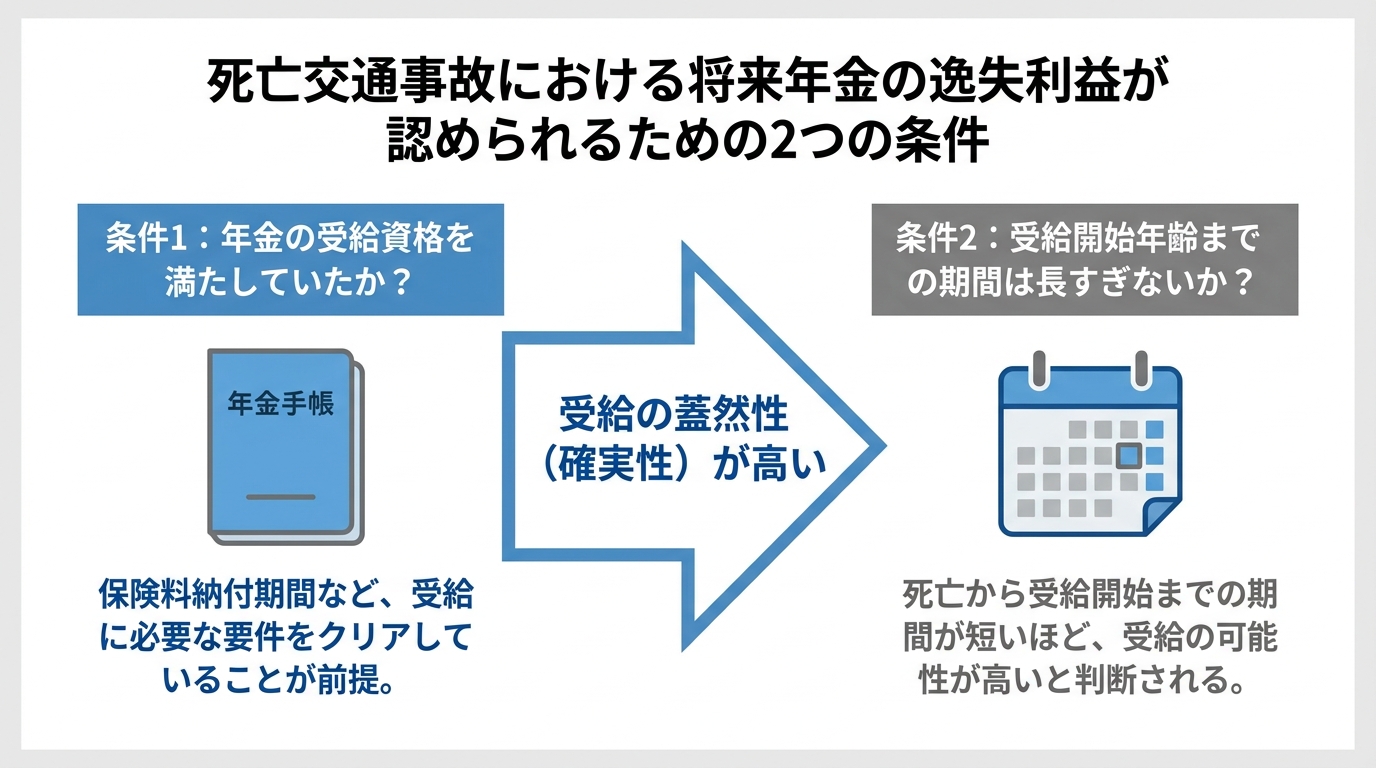
将来の年金が逸失利益として認められるか否かを判断する上で、最も重要なキーワードが「受給の蓋然性(がいぜんせい)」です。これは、平たく言えば「その方が事故に遭わなければ、将来、年金を受け取れたであろうことの確実性の高さ」を意味します。この蓋然性が高いと裁判所に判断されれば、逸失利益として認められる可能性が高まります。そして、この蓋然性は、主に以下の2つの条件から総合的に判断されることになります。
条件1:年金の「受給資格」をすでに満たしていたか
まず、極めて重要なのが、事故の時点で故人が年金の受給資格期間を満たしていたかどうかです。例えば、老齢基礎年金の場合、原則として保険料納付済期間などが10年以上必要と定められています。この資格期間を満たしていれば、将来年金を受け取るという基本的な権利そのものは確定していると評価されやすいため、受給の蓋然性を裏付ける強力な根拠となります。
条件2:受給開始年齢までの「期間」は長すぎないか
次に、事故に遭われた年齢と、年金の受給が開始される年齢(原則65歳)までの期間の長さも考慮されます。この期間が短いほど、受給の蓋然性は高いと判断されやすい傾向にあります。
例えば、事故時に63歳で、あと2年で年金を受け取れるはずだったケースと、40歳で受給開始まで25年もの期間があるケースを比較してみましょう。前者の方が、その間に法改正や社会情勢の大きな変化といった不確定な要素が介入するリスクが低く、「ほぼ確実に年金を受け取れたであろう」と評価されやすいのです。期間が長くなるほど、この不確実性が増すため、逸失利益として認められにくくなる可能性があります。
逸失利益の対象となる年金・ならない年金の種類
一口に年金といっても、そのすべてが逸失利益の対象となるわけではありません。この区別は、保険料拠出との関係、給付の目的、受給権存続の確実性などを踏まえ、当該年金を被害者本人の逸失利益として評価できるかによって判断されます。
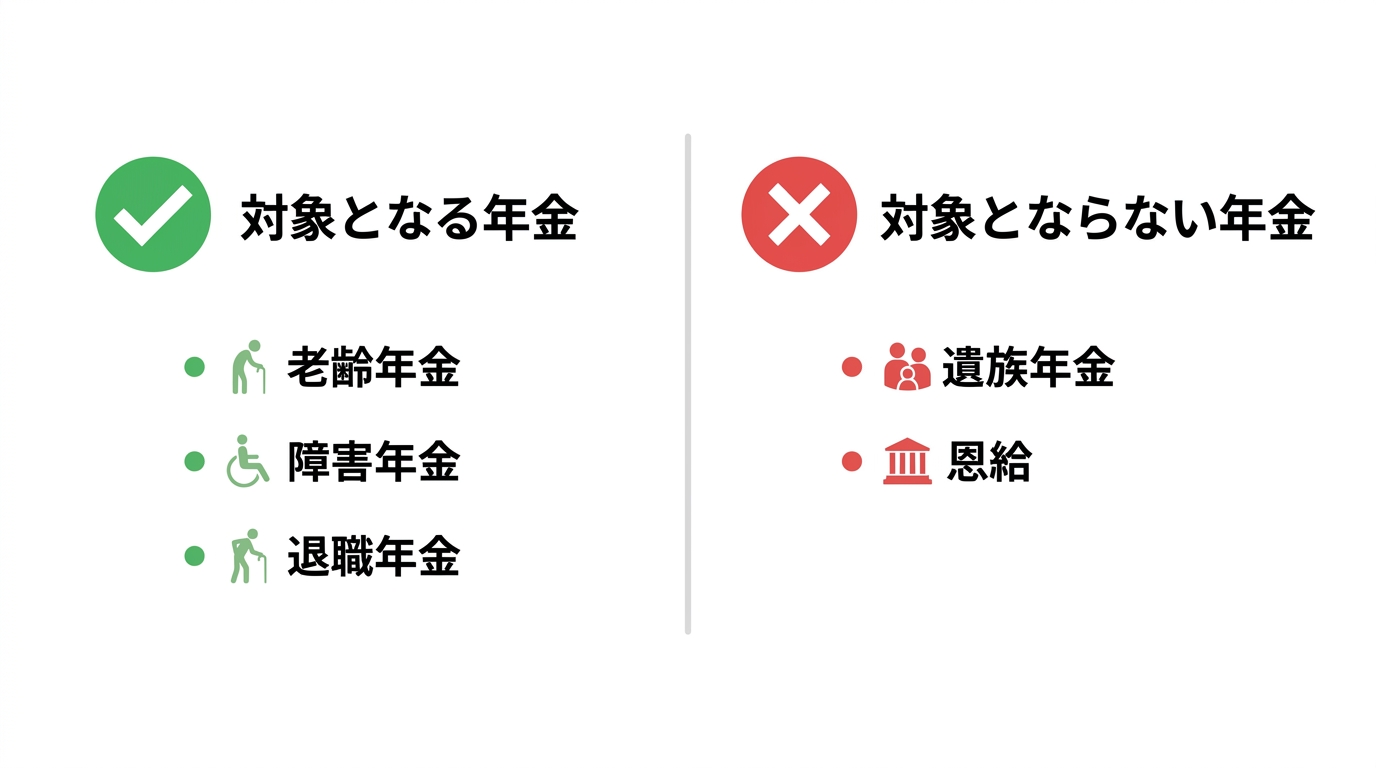
最高裁判所の判例では、老齢年金、障害年金、退職年金については、故人の労働や保険料拠出の対価としての性質が強いことから、逸失利益として認められています。一方で、遺族の生活保障という社会保障的な意味合いが強い遺族年金や、軍人恩給としての扶助料などについては、逸失利益性が否定されています。請求できる範囲を正しく理解しておくことが重要です。なお、死亡事故の慰謝料は、逸失利益とは別に請求することができます。
【実践】将来年金の逸失利益を立証するための必要書類
将来の年金が逸失利益として認められる可能性を主張するためには、その「受給の蓋然性」を客観的な証拠で裏付ける必要があります。口頭で主張するだけでは、保険会社や裁判所を納得させることは困難です。そのために、以下の公的書類を準備することが極めて重要となります。
- ねんきん定期便
- 被保険者記録照会回答票
特に「被保険者記録照会回答票」は、これまでの年金加入記録の詳細が記載されており、保険料の納付期間や加入実績を証明する最も強力な証拠となります。これらの書類は、お近くの年金事務所で入手することが可能です。こうした客観的な資料を揃えることで、交渉で受給の蓋然性を説明しやすくなります。適切な損害賠償請求を行うための第一歩と言えるでしょう。
なお、日本年金機構のウェブサイトでは、インターネットを通じてご自身の年金記録を確認できる「ねんきんネット」サービスを提供しており、電子版の「被保険者記録照会回答票」の確認も可能です。
将来年金の請求で弁護士への相談が有用な理由
ここまで解説してきたとおり、将来の年金を逸失利益として請求するには、専門的な論点が多く含まれます。しかし、保険会社との任意の交渉段階で、これらの主張がすんなりと認められることは稀である、というのが実情です。
保険会社との交渉では、将来の年金のように法的な解釈に争いが生じやすい部分について、見解が分かれることがあります。そもそも、逸失利益の計算には、将来の受給額から生活費を差し引き、さらに「ライプニッツ係数」を用いて現在価値に換算するなど、専門的な知識が不可欠です。
ご遺族だけで交渉に臨むことは、本来得られるはずの正当な賠償を大きく下回る金額で示談してしまうリスクを伴います。ご家族を失われた大変な時期に、複雑な交渉まで抱え込む必要はありません。将来の年金を含め、適正な賠償を検討するためには、早い段階で交通事故問題に精通した弁護士に相談することが有用な場合があります。どうぞお一人で悩まず、当事務所にご相談ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
親権についての異例の判決
千葉家裁松戸支部で親権についての異例の判決が出ました。離婚後の子どもとの面会交流の頻度を重視して父親に親権を認めた (さらに…)
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
預金に対する遺産分割について
預金も遺産分割の対象に。最高裁の判断とは?
相続が発生した際、被相続人の預貯金は、他の財産と同様に遺産分割の対象となります。かつては「預金は相続開始と同時に法定相続分に応じて当然に分割される」という考え方が判例でしたが、平成28年12月19日の最高裁判所大法廷決定により、この判断は変更されました。
この判例変更は、不動産など分割が難しい財産を受け継いだ相続人と、預貯金のみを相続する相続人との間で生じうる不公平をなくし、「相続人間の実質的な公平」を図ることを目的としています。この決定により、預貯金も他の遺産と一体のものとして、相続人全員の協議によって分割方法を決めるべき対象であることが明確に位置づけられたのです。
遺産分割前に預金を引き出す「払戻し制度」とは
最高裁の判断変更により、原則として相続人全員の同意がなければ預金の払戻しはできなくなりました。しかし、それでは葬儀費用や当面の生活費に困る相続人が出てくる可能性があります。このような事態に対応するため、2019年7月1日に施行された改正民法(第909条の2)で、「遺産分割前の預貯金の払戻し制度」が創設されました。
この制度は、遺産分割協議が完了する前であっても、各相続人が単独で一定額までの預貯金を引き出すことを認めるものです。これにより、相続人の当面の資金需要に応えることが可能となりました。
いくらまで引き出せる?上限額の計算方法
払戻しが可能な金額は、以下の計算式で算出されます。
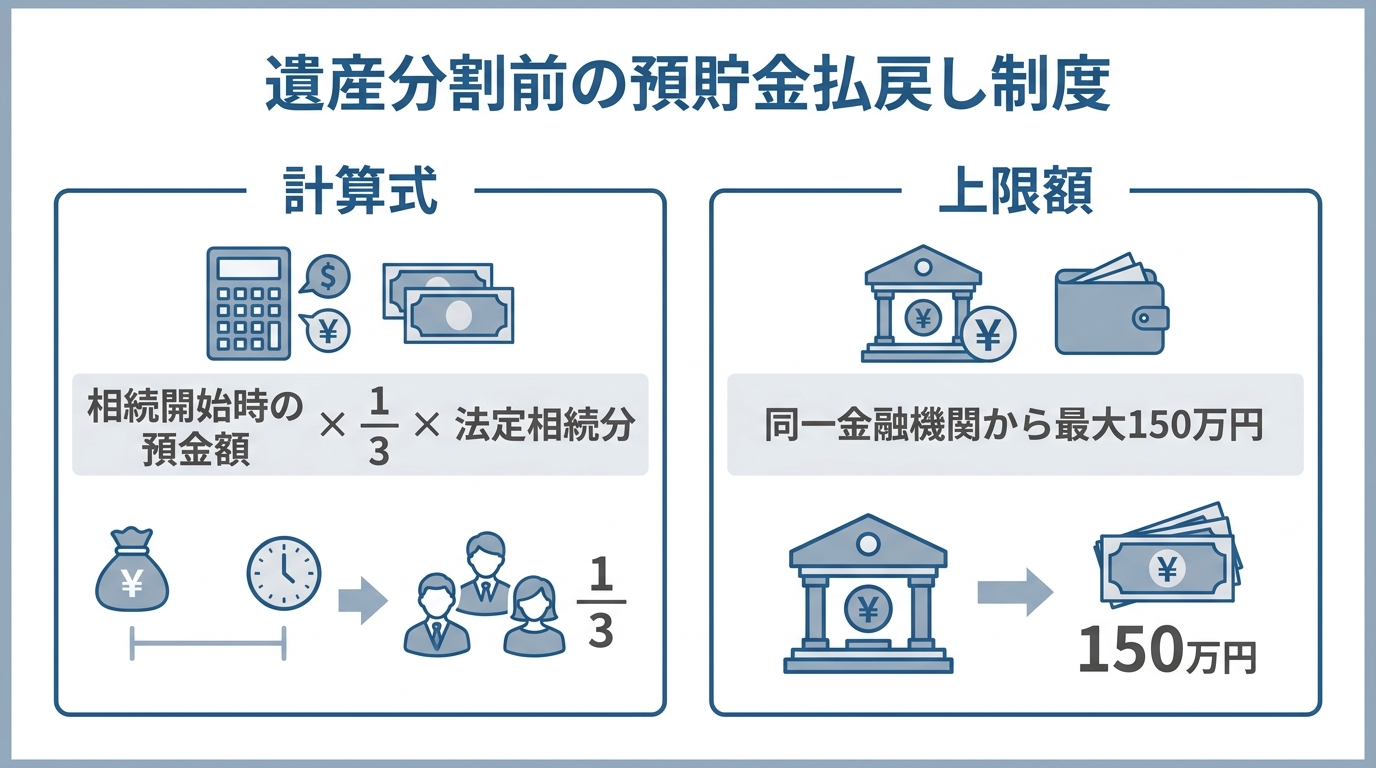
払戻し可能額 = 相続開始時の預金額 × 1/3 × 払戻しを求める相続人の法定相続分
ただし、この計算式で算出された金額がそのまま引き出せるわけではありません。同一の金融機関(支店が異なっていても同一とみなされます)からの払戻しには、150万円という上限が定められています。
例えば、被相続人がA銀行に900万円の預金を残し、相続人が子2人(法定相続分は各1/2)だった場合、1人あたりの払戻し可能額は「900万円 × 1/3 × 1/2 = 150万円」となります。このケースでは、上限額もちょうど150万円であるため、各相続人はA銀行から最大150万円まで引き出すことが可能です。
手続きに必要な書類と注意点
制度を利用する際には、金融機関の窓口で以下の書類の提出を求められるのが一般的です。
- 被相続人の出生から死亡までの連続した戸籍謄本(または除籍謄本、改製原戸籍謄本)
- 相続人全員の戸籍謄本
- 払戻しを請求する相続人の印鑑証明書
- 被相続人の預金通帳・証書
- 金融機関所定の払戻請求書
ここで極めて重要な注意点があります。この制度で引き出した金銭は、「遺産の一部を先に受け取ったもの(遺産の前渡し)」として扱われます。したがって、後の遺産分割協議や審判では、払戻しを受けた分を差し引いた上で、最終的な取得分が計算されることになります。この点を理解しておかないと、将来的な相続トラブルの原因となりかねません。この制度を利用せずに、他の相続人が預金を処分してしまった場合の対応も確認しておくとよいでしょう。
話合いで解決しない場合は遺産分割調停・審判へ
払戻し制度はあくまで一時的な資金需要に応えるためのものです。相続人全員での遺産分割協議がまとまらない場合、最終的には家庭裁判所に「遺産分割調停・審判」を申し立てることになります。
かつては遺産分割審判の対象外とされていた預貯金も、判例変更によって審判の対象となりました。これにより、不動産などの他の遺産と合わせて、裁判所が総合的に分割方法を判断することが可能になっています。もし協議が難航し、法的な手続きが必要になった場合は、速やかに専門家へご相談ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
遺言信託について
信託銀行でも遺言執行を断る?知っておきたい辞退・辞任のリスク
大切な財産を円滑に引き継ぐため、遺言書の作成を検討されている方も多いのではないでしょうか。その際、信頼できる遺言執行者として、大手信託銀行の「遺言信託」サービスを思い浮かべるかもしれません。「信託銀行に任せておけば万全だ」という安心感は、確かに大きな魅力でしょう。
しかし、相続開始時に信託銀行が遺言執行者への就任を辞退するケースがあります。遺言の作成から執行までを信託銀行に依頼していても、いざ相続が開始した際に、信託銀行が遺言執行者への就任を辞退したり、一度引き受けた後に辞任したりすることがあるのです。これは、遺言者の方の想いを実現する上で、非常に大きなリスクとなり得ます。場合によっては、家族信託といった他の選択肢を検討する必要も出てくるかもしれません。
信託銀行が遺言執行を辞退・辞任する主な理由
最大の要因は「相続人間の紛争」
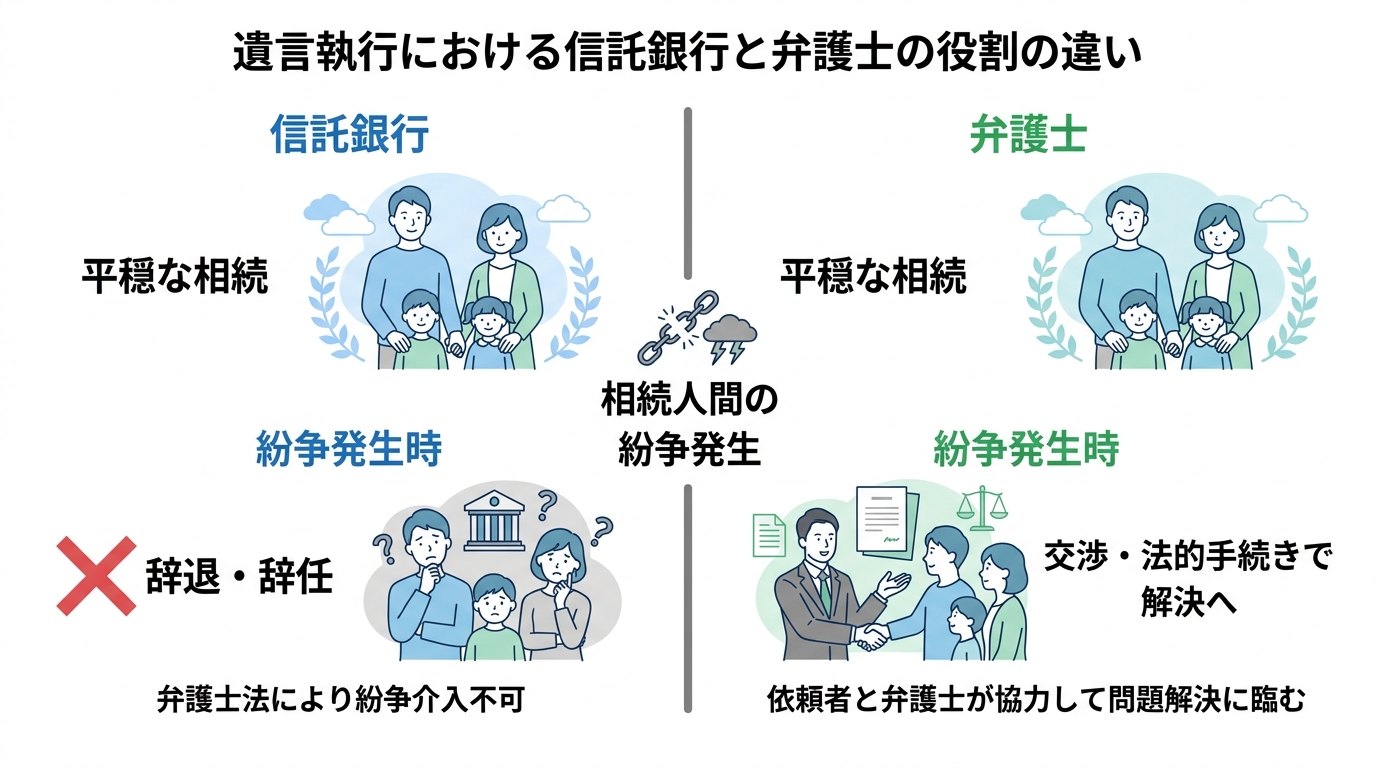
信託銀行が遺言執行から手を引く最も大きな理由は、相続人間での「紛争」の発生、あるいはその可能性が高いと判断した場合です。
遺言は、相続トラブルを防ぐために作成するものですが、残念ながらすべての紛争を未然に防げるわけではありません。例えば、遺言の内容に納得できない相続人が「遺言は無効だ」と主張したり、遺留分を侵害されているとして金銭の支払いを求めたりするケースは少なくありません。こうした具体的な争いに発展してしまうと、信託銀行は遺言執行業務を続けることが難しくなってしまうのです。
遺言書を法的に有効なものとして作成することは大前提ですが、それでも相続人間の感情的な対立が紛争につながることは十分に考えられます。より詳しい遺言の有効性については、「遺言の日付に関する判例」もご参照ください。
法的な制約:紛争解決は弁護士の独占業務
なぜ信託銀行は、紛争が発生すると業務を続けられないのでしょうか。それは「無責任だから」というわけではなく、法律による明確な制約があるからです。
弁護士法第72条では、弁護士以外の者が報酬を得る目的で、法律事件に関して代理や仲裁といった「法律事務」を行うことを禁止しています。これは「非弁活動の禁止」と呼ばれるルールです。相続人間の紛争解決は、まさにこの法律事務にあたります。
信託銀行は金融の専門家ではありますが、法律の専門家ではありません。そのため、法律で禁止されている紛争解決業務を行うことができないのです。これは、弁護士と司法書士、行政書士との違いと同様に、専門家ごとに法律で定められた業務範囲が存在するためです。
参照:弁護士法
もし辞退されたら?その後の手続きと弁護士への依頼という選択肢
相続の全体像については、相続(遺産分割、相続放棄)で体系的に解説していますので、併せてご覧ください。
遺言執行者が不在になった場合の手続き
信託銀行に辞退・辞任されてしまい、遺言執行者がいなくなってしまった場合、相続手続きは停滞してしまいます。このような状況では、相続人などの利害関係者が家庭裁判所に対し、「遺言執行者の選任」を申し立てる必要があります。しかし、この申立てには手間と時間がかかり、相続人にとって大きな負担となりかねません。
紛争解決の専門家である弁護士に任せるメリット
相続人間の対立が予想される、あるいはすでに発生してしまった状況では、紛争対応が可能な弁護士への相談が選択肢となります。
弁護士は、法律事件に関する代理や和解交渉などを業務として取り扱うことができる専門家です(ただし、弁護士が遺言執行者である場合でも、正当な事由があるときは家庭裁判所の許可を得て辞任することがあります)。
また、遺言書を作成する段階から弁護士に相談することで、将来起こりうる紛争を予測し、それを未然に防ぐための条項を盛り込むといった対策も可能です。相続分野に注力している弁護士かどうかを含め、紛争対応まで見据えた専門家選びが重要です。
まとめ:遺言作成は将来の紛争も見据えた専門家選びが重要
信託銀行の遺言信託は便利なサービスですが、相続人間の紛争には対応できないという大きな限界があります。「万が一」の事態が発生した際に、遺言執行者が不在となり、かえって手続きが複雑化してしまうリスクを理解しておくことが大切です。
遺言者の意思をできるだけ円滑に実現するためには、単に手続きを代行するだけでなく、将来の紛争リスクも踏まえて対応できる専門家を選ぶことが重要です。特に、少しでも相続トラブルの可能性がある場合には、最初から紛争解決のプロである弁護士に相談することをお勧めします。具体的な作成手順については、「遺言公正証書の作成手順」をご覧ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
認知症JR事故の最高裁判決
昨日,認知症で徘徊中の男性が列車にはねられて死亡した事故についてJR東海が家族(妻及び長男)に損害賠償 (さらに…)
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
過払金の最新判例
取引中断で過払金が時効に?諦める前に知るべき最高裁判決
消費者金融等と長年にわたり取引をされている方の中には、「一度完済したけれど、数年後に再び借り入れを開始した」という経験をお持ちの方が少なくありません。このようなケースで過払金請求を検討する際、多くの方が直面するのが「取引の中断期間」と「時効」の問題です。
過去の取引で発生した過払金も、最後の取引から10年が経過すると時効によって消滅してしまう可能性があります。そのため、「昔の過払金はもう戻ってこないばかりか、今残っている借金は全額返さなければならないのか」と、不安に感じてしまうのは当然のことでしょう。
しかし、ここで諦める必要はありません。たとえ過払金返還請求権が時効で消滅したと判断されたとしても、残っている借金との相殺の抗弁について審理判断すべきだとした、極めて重要な最高裁判決(平成27年12月14日判決)が存在するのです。本記事では、この判決があなたの状況をいかに好転させる可能性があるかを、専門家の立場から分かりやすく解説します。借金問題の全体像については、債務整理(破産、任意整理、個人再生、過払金)で体系的に解説しています。
なぜ取引の「中断期間」が過払金額に影響するのか
最高裁判決の重要性を理解するために、まず「なぜ取引の中断期間が問題になるのか」という背景を知る必要があります。過払金の計算方法には、取引全体をどう捉えるかによって「一連計算」と「分断計算」という2つの考え方があり、どちらが採用されるかで結果が大きく異なります。
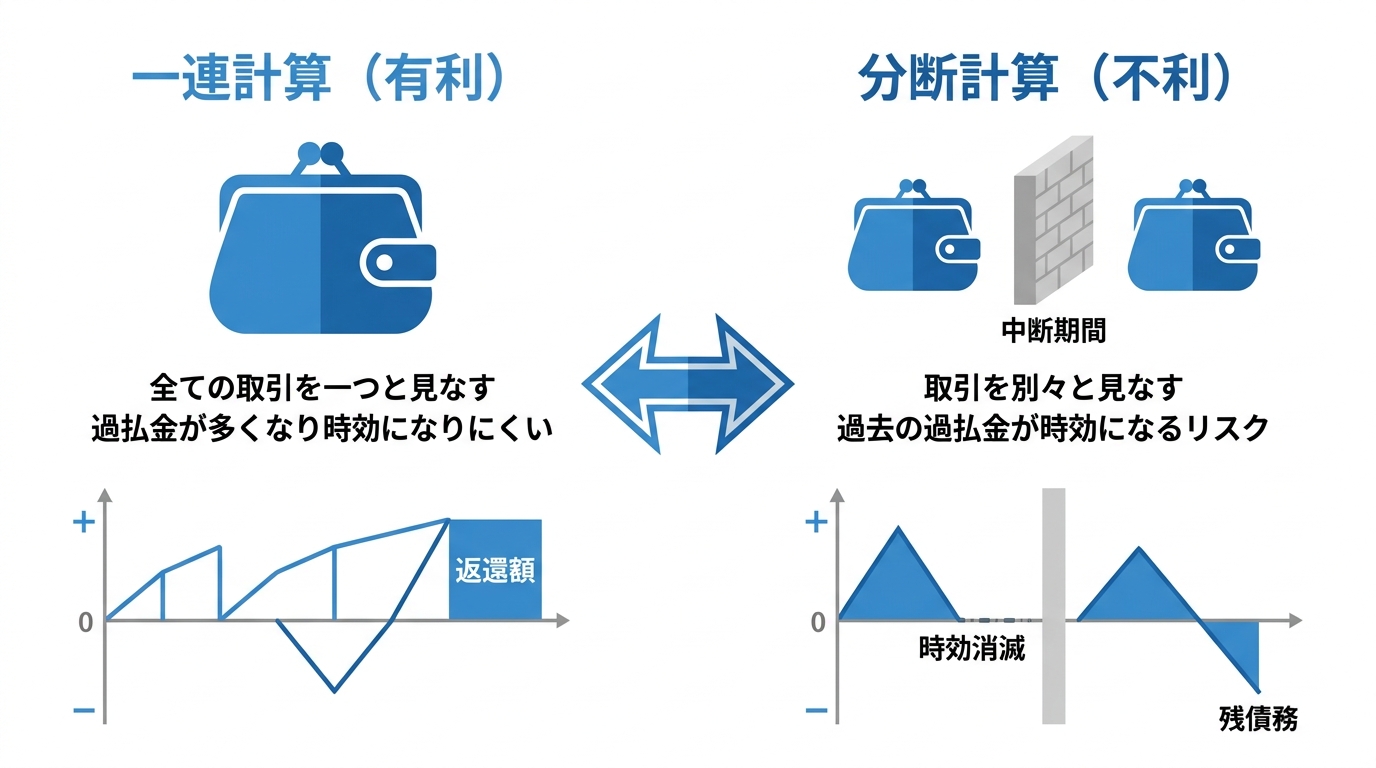
有利な「一連計算」と不利な「分断計算」の違い
この2つの計算方法の違いを整理すると、次のとおりです。
- 一連計算:最初から最後までのすべての取引を一体の取引として扱う考え方です。この方法では、中断期間があっても過払金と借金が通算されるため、過払金額が最大化され、時効も成立しにくくなります。
- 分断計算:一度完済した時点で取引を区分し、「中断前の取引」と「中断後の取引」をそれぞれ別のものとして計算する考え方です。
もし分断計算が採用されると、中断前の取引で発生した過払金は、そこから10年が経過すると消滅時効が成立し、返還を求めることができなくなってしまいます。その一方で、中断後に発生した借金はそのまま残るという、借り手にとって非常に不利な状況が生まれます。
貸金業者が「取引は分断している」と主張する理由
貸金業者が裁判などで「取引は分断している」と強く主張するのには、明確な経済的理由があります。分断計算に持ち込むことができれば、貸金業者側には以下の2つの大きなメリットがあるからです。
- 中断前の過払金を時効によって消滅させ、返還義務を免れる。
- 中断後の借金は減額されることなく、全額を請求できる。
このように、計算方法一つで返済義務の有無や金額が大きく変わるため、過払金請求は貸金業者との法的な争点になり得るのです。
最高裁が示した重要な判断とは(平成27年12月14日判決)
この記事の核心である平成27年12月14日の最高裁判決は、まさにこの「分断計算」が採用され、借り手にとって不利な状況に置かれた事案でした。
この裁判で、下級審である東京高等裁判所は、「中断前の過払金は時効で消滅したため返還請求できず、中断後の借金は全額支払う義務がある」という、貸金業者側の主張を認める判断を下しました。しかし、これは一般的な感覚からすれば、「過払金は返ってこないのに、借金だけは全額払わなければならない」という、非常に不公平に感じられる結論です。「せめて、残っている借金と時効になった過払金を相殺できないのか」と考えるのが自然な感情ではないでしょうか。
この点について、最高裁判所は高裁の判断の一部を覆し、「時効により消滅したと判断される過払金返還請求権を自働債権として、残っている貸金債権と相殺する抗弁についても審理判断すべきである」という重要な判断を示したのです。これは、たとえ過払金についての新しい最高裁判決で示されるような複雑な事情があっても、当事者間の公平性を重視した極めて重要な判断といえます。
この結論に至った背景には、借り手は「過去に払い過ぎたお金(過払金)があるのだから、それが今の借金に充当されるはずだ」と期待するのが当然である、という考え方があります。最高裁は、この借り手の合理的な期待を保護すべきだと判断したのです。
この判決があなたにもたらす可能性と取るべき行動
この最高裁判決は、取引に中断期間がある方にとって、非常に大きな意味を持ちます。たとえ裁判で「一連計算」が認められず、不利な「分断計算」と判断された場合でも、諦める必要はありません。時効になったとされる過払金について「相殺」を主張することで、現在の借金について、相殺により負担を軽減できる可能性が残されているのです。
ただし、一連計算や相殺の主張を個人で行うことは容易ではありません。正確な引き直し計算や、判例に基づいた法的な主張には、高度な専門知識が不可欠です。特に、貸金業者が取引の分断を強く争ってくるようなケースでは、その難易度はさらに高まります。
もしあなたが過去の取引の中断や時効でお悩みであれば、まずは過払金問題に精通した弁護士にご相談ください。複雑な状況であっても、この最高裁判決のように、法的な検討により、対応の余地が見つかるケースは少なくありません。あなたの状況に応じた解決方法を検討できます。
当事務所は、初回のご相談は1時間まで無料です。一人で抱え込まず、まずはお気軽にご連絡ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。