破産後の自動車の扱いはローンの有無と名義で変わる
自己破産をしても、必ず自動車を失うわけではありません。手元に残せるかどうかは、「ローンの有無(所有権留保)」と「現在の車の価値」の2点で決まります。
ローン返済中の場合、信販会社やディーラーのローンでは完済まで車が担保(所有権留保)にされているケースが多く、破産手続に入ると原則として引き揚げられます。一方、銀行のマイカーローンなどで所有権留保がなければ引き揚げられません。なお、車を残すために自動車ローンだけを優先して返済する行為は、不公平な返済である偏頗弁済とみなされ、破産手続で大きな不利益を被るため厳禁です。
まずはご自身の車について、以下の手順で確認してみてください。
- 普通自動車:車検証(電子車検証の場合は「自動車検査証記録事項」または「車検証閲覧アプリ」)の所有者欄がご自身か、ローン会社・販売店になっているかを見る
- 軽自動車:車検証が本人名義でも、ローンの契約書(約款)に所有権留保や引き揚げ条項があるかを見る
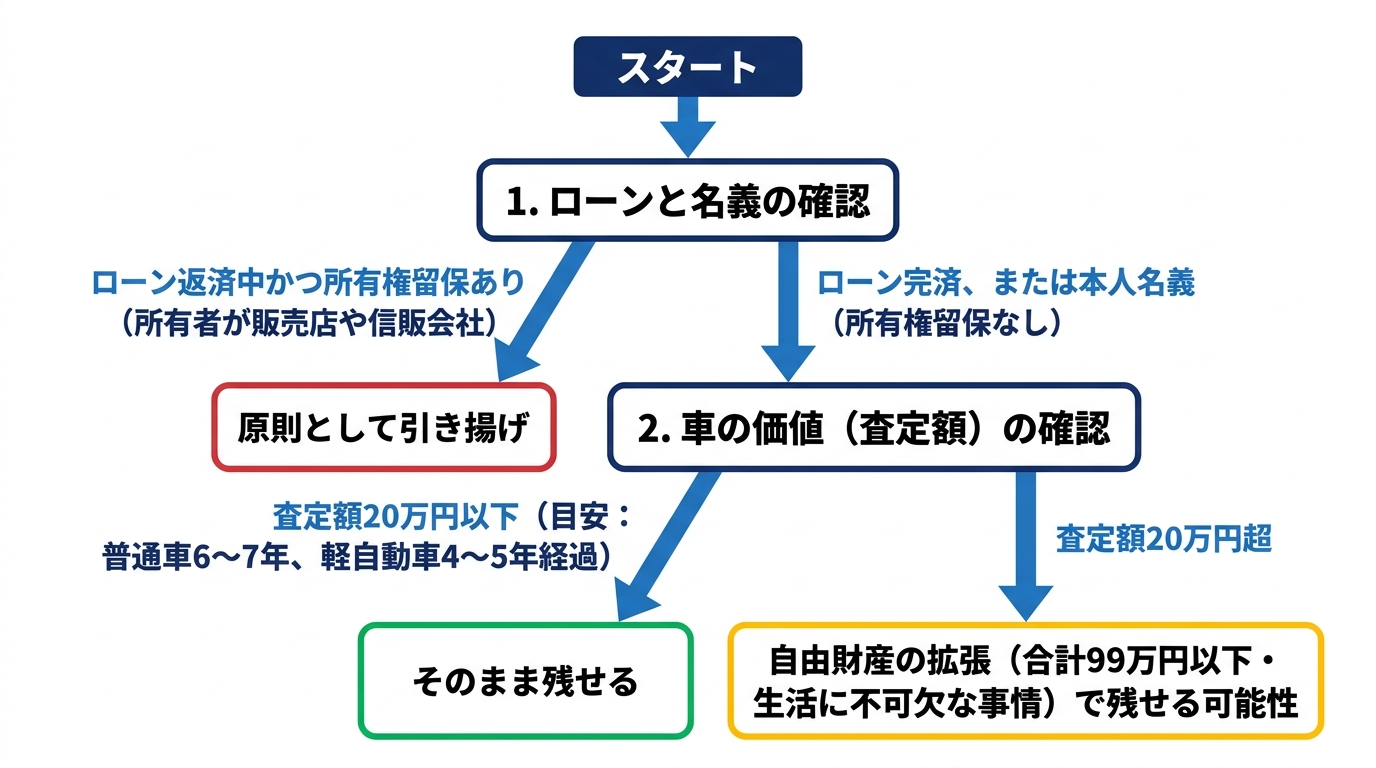
ローン完済・本人名義の自動車を残せる価値の基準
ローンを完済している場合や、ローン中でも所有権留保がない(本人名義の)場合は、「現在の処分見込額(査定額)」が判断基準となります。
多くの裁判所の運用では、査定額が20万円以下であれば財産価値が低いとみなされ、処分されずにそのまま乗り続けられます。また、初年度登録から一定期間(裁判所の運用により普通車で6〜7年、軽自動車で4〜5年程度)が経過している国産車(一部高級車等を除く)は、査定書を取らずに価値が0円と扱われ、残せるケースが少なくありません。
もし査定額が20万円を超えても、預貯金など他の財産と合わせて99万円以下であり、通勤や通院で車が不可欠な事情があれば、「自由財産の拡張」により残せる可能性があります。自己破産における財産の扱いや手続きの全体像については、破産とはで体系的に解説しています。
破産前に避けるべき名義変更と弁護士への相談準備
自動車を失いたくない一心で、破産申立て前に名義を家族や知人へ変更したり、不当に安く売却・隠匿したりする行為は絶対に行わないでください。これらは悪質な「財産隠し」とみなされ、借金が免除されない免責不許可事由や、詐欺破産罪という犯罪に問われる重大なリスクがあります。なお、元から家族が購入し家族名義になっている車は、原則として処分の対象外ですのでご安心ください。
自動車を残せるかは裁判所の運用や契約内容によって判断が分かれます。自己判断で名義変更などに動く前に、以下の資料をお手元に準備のうえ、弁護士へご相談ください。
- 車検証(電子車検証の場合は自動車検査証記録事項も)
- ローンの契約書(返済中の場合)
- 走行距離や年式がわかる資料
早川法律事務所では、債務整理に関する初回のご相談を1時間まで無料で承っております。お車を残せる可能性について丁寧に診断いたしますので、まずはお問い合わせ・法律相談のご予約はこちらよりお気軽にご連絡ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。