Archive for the ‘債務整理のコラム’ Category
借金の督促を止めるには?受任通知の効果と流れを解説
鳴り止まない督促…弁護士への依頼で、穏やかな日常を取り戻しませんか?
「また知らない番号から電話が…」「郵便受けを開けるのが怖い」
借金の督促にお悩みの方は、毎日このような不安と緊張の中で過ごされているのではないでしょうか。電話が鳴るたびに心臓が縮む思いがしたり、家族に知られてしまうのではないかと気が休まらなかったり、精神的に追い詰められてしまうのは当然のことです。
しかし、その鳴り止まない督促は、法的な手続きによって止めることができます。この記事では、弁護士にご依頼いただくことで、いかにして穏やかな日常を取り戻すことができるのか、その第一歩となる「受任通知」について、分かりやすくご説明します。
この記事を通じて、現在の状況の整理や手続の概要が分かり、次の行動の参考になれば幸いです。
弁護士からの「受任通知」で督促が止まる仕組み
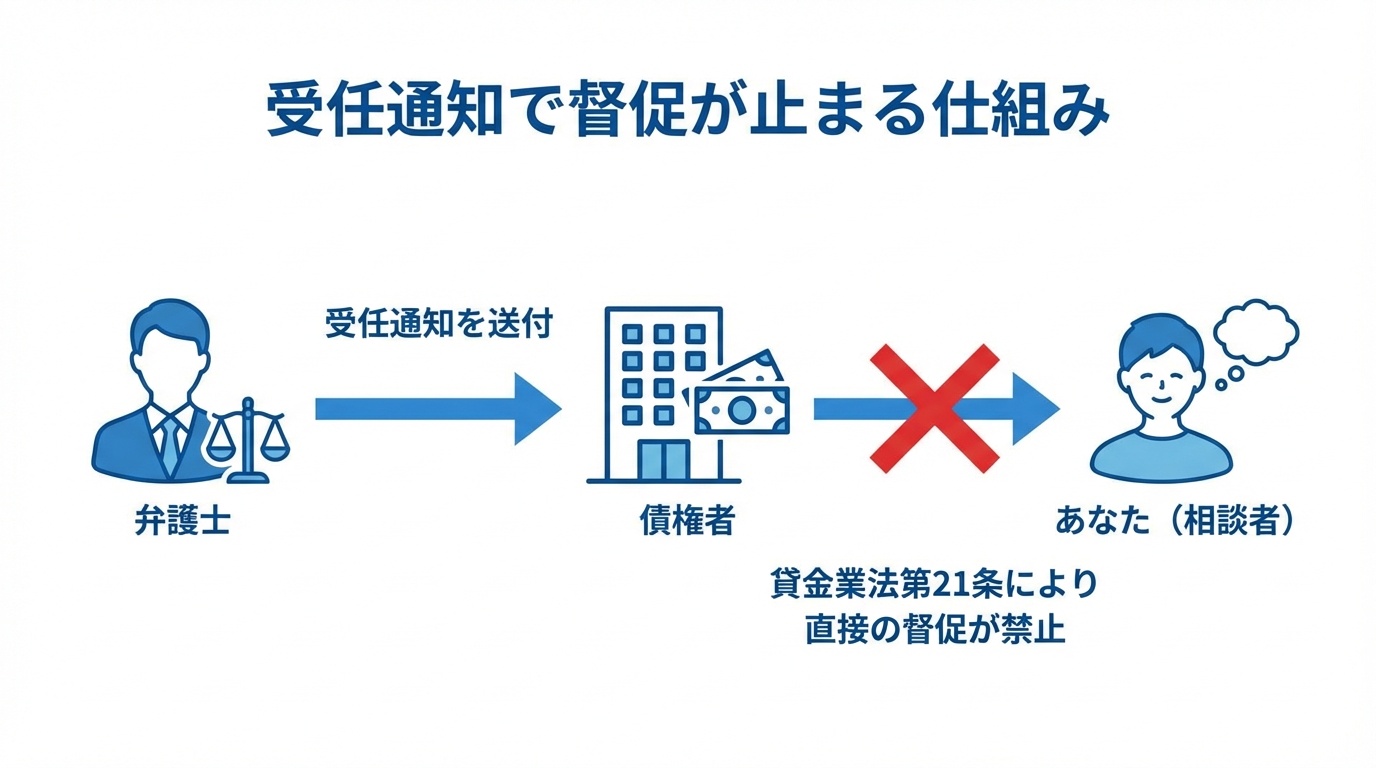
弁護士に借金問題の解決を依頼すると、まず弁護士は債権者(お金を貸している会社)に対して「受任通知」という書面を送付します。これは、弁護士が依頼者の代理人として関与したことを正式に通知する書面であり、受領後は債権者による依頼者本人への直接の取立てが一定程度制限されます。
この通知を受け取った貸金業者は、法律(貸金業法第21条1項9号)によって、正当な理由なく債務者本人に直接連絡したり訪問したりすることが規制されています。違反した場合は金融庁等による行政的措置の対象となるおそれがあり、事案によっては刑事責任に発展する可能性もあります。
なお、受任通知は多くの場合督促の停止につながりますが、個別事情により例外があり、個人の債権者からの督促等、必ずしも全ての連絡が直ちに停止するとは限りません。
ご依頼後、迅速に受任通知の発送手続きを行うことが可能です。
「いつになったら、あの電話は鳴り止むの?」という不安は、もっともなことです。督促が止まるまでの一般的な流れは、以下のようになります。
- 弁護士とのご契約
当事務所にご相談いただき、方針にご納得いただけましたら委任契約を結びます。 - 弁護士が債権者へ受任通知を発送
ご契約後、当事務所では速やかに各債権者へ受任通知の発送準備に入ります。最短でご契約当日に発送手続きを行います。 - 債権者に通知が到着
通常、発送から2~4日後には債権者のもとに通知が届きます。 - 督促の停止
通知を受け取った債権者は、本人への直接の連絡を停止します。
万が一、通知が届くまでの間に債権者から連絡があった場合は、「弁護士に依頼しました。詳しいことは早川法律事務所の弁護士に連絡してください」と冷静にお伝えいただければ問題ありません。
督促停止の効果はいつまで続く?
「督促が止まるのは、一時的なものではないの?」と心配される方もいらっしゃるかもしれません。ご安心ください。通常、受任通知の効果は弁護士が委任関係にある間は継続することが多いです。ただし、個別事情や委任の終了等により変動し得ます。
これは、問題の根本的な解決に向けて、落ち着いて交渉や手続きを進めるための大切な期間です。一時しのぎではない、本当の意味での生活再建を目指すための時間とお考えください。
受任通知を送る前に知っておきたい注意点
受任通知には督促を止めるという大きなメリットがありますが、一方で事前に知っておくべき注意点もございます。正直にお伝えすることも、専門家としての誠実な対応だと考えています。
- 信用情報への影響
弁護士が介入して債務整理手続きを開始すると、信用情報機関に事故情報(いわゆるブラックリスト)が登録されます。これにより、一定期間、新たな借り入れやクレジットカードの作成などが難しくなります。これは、健全な経済状況を再建するためのプロセスの一環とご理解ください。 - 銀行口座の凍結
借入先の銀行との契約内容や個別事情によっては、預金の取扱いや相殺等の影響が生じる可能性があります。具体的なリスクや対策(給与振込口座の変更等)については個別にご相談ください。ご相談の際に、どの銀行から借り入れがあるか、詳しくお聞かせください。
督促が止まった後、本当の解決に向けた手続きへ
督促が止まることはゴールではなく、平穏な生活を取り戻すためのスタートラインです。
静かな環境を取り戻した後、弁護士は依頼者様の代理人として、以下のような手続きを進めてまいります。
- 正確な債務額の調査
各債権者から取引履歴を取り寄せ、法律に基づいた利息で再計算し、本当に支払うべき金額を確定させます。 - 返済計画の交渉
依頼者様の家計状況を丁寧にお伺いした上で、無理なく返済していけるよう、将来利息のカットや分割回数の見直しなどを債権者と交渉します。(任意整理の場合) - 和解契約・手続き完了
交渉がまとまれば、和解契約を締結し、その計画に沿って返済を再開します。(任意整理の場合) - 破産、個人再生申立て
借金の額が多い場合や、任意整理ができない場合には、事情に応じて破産または個人再生の申立ての準備をします。
弁護士歴19年以上の代表弁護士が、最初のご相談から手続きの完了まで担当いたします。詳しい手続きについては、「借金減額の方法と注意点|任意整理・個人再生を弁護士が解説」のページでも解説しておりますので、ご参照ください。
一人で悩まず、まずは弁護士にご相談ください
督促の電話や手紙に怯える日々は、本当にお辛いことと思います。しかし、その悩みは一人で抱え込む必要はありません。弁護士に相談することは、解決に向けた重要な一歩となり得ます。
早川法律事務所は、弁護士への敷居が高いというイメージをなくし、どなたでも安心してご相談いただける事務所でありたいと願っています。私たちは、あなたの状況を丁寧にお伺いし、豊富な経験に基づき、あなたにとって最善の解決策を一緒に考えます。
当事務所では、24時間受付可能なインターネット予約フォーム(ご相談は営業時間内の実施となります)や、千葉県在住の方向けのオンライン相談もご用意しております。まずは勇気を出して、下記よりお問い合わせください。穏やかな明日への扉を、一緒に開きましょう。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
最近の任意整理について
借金を整理する債務整理の1つに任意整理があり、通常、現在の借金の残高を将来利息なしで分割払いの和解をすることを任意整理というのですが、最近、将来利息を付けないと和解には応じられないという業者や、ある程度の頭金を要求した上で将来利息を付けなければ和解に応じない業者が増え始めてきました。任意整理はあくまでも業者との合意(和解)が必要なので、業者が応じなければ任意整理はできないことになります。
将来利息を付けるとなかなか元金が減らないことになるので、当然、毎月の支払額が多くなってしまう上、支払回数を延ばすくらいしか弁護士に依頼するメリットがなくなってしまうので、借金整理のためには破産や個人再生を選ばざるを得ないことも増えてきました。
破産や個人再生ではなく任意整理を希望される方もいらっしゃいますが、任意整理の現状はなかなか難しくなっているので、破産や個人再生も選択肢の1つとしてご検討いただければと思います。
なお、任意整理はあくまでも業者と和解できなければ成立しないものであり、国が認めた借金救済制度でも何でもありませんので、ご注意ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
破産の同時廃止とは
借金が払えなくなった場合、借金を整理するためにはいくつかの方法がありますが、借金の支払いを法律的にゼロにするためには破産申立が必要となります。 (さらに…)
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
リボ払いの注意点
クレジットカードでの支払方法には、主なものとして、1回払い、2回払い、ボーナス一括払い、リボ払いなどがあります。 (さらに…)
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
年金担保貸付の廃止
年金を担保に融資が受けられる年金担保貸付の受付が2021年度末で終了し、事業が終了するようです。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
破産と相続
破産を検討しているうちに,お身内の方がお亡くなりになった場合,相続が発生する場合があります。この場合,破産申立前にとるべき手続を誤ってしまうと,大変やっかい (さらに…)
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
破産とは
自己破産とは?借金の返済義務が免除される仕組みとメリット・デメリット
自己破産とは、裁判所に申立てを行い、抱えている借金の支払いを原則として全て免除してもらう法的な手続きです。この支払いを免除してもらうことを「免責」と呼びます。
大きなメリットは、免責許可決定が確定すると、税金や養育費などの非免責債権を除き、借金の返済義務を免れる点にあります。裁判所からの免責許可決定が確定すれば、一部の債権者が反対したとしても、法的に返済義務はなくなります。これにより、返済に関する負担が軽減され、生活再建を進めやすくなります。
一方で、デメリットも存在します。それは、一定額以上の価値がある財産(不動産、自動車、高額な保険など)を処分し、債権者への配当に充てなければならない点です。ただし、全ての財産を失うわけではありません。今後の生活に必要な最低限の財産は「自由財産」として手元に残すことが認められています。自己破産は、破産者に経済的な立ち直りの機会を与えるための法的手続です。より詳しい情報については、自己破産後の生活への影響に関する解説をご覧ください。
自己破産ができる3つの条件とは?
自己破産を申立て、免責を得られるかを検討する際は、主に次のような点が問題になります。ご自身の状況が当てはまるか、一つずつ確認していきましょう。
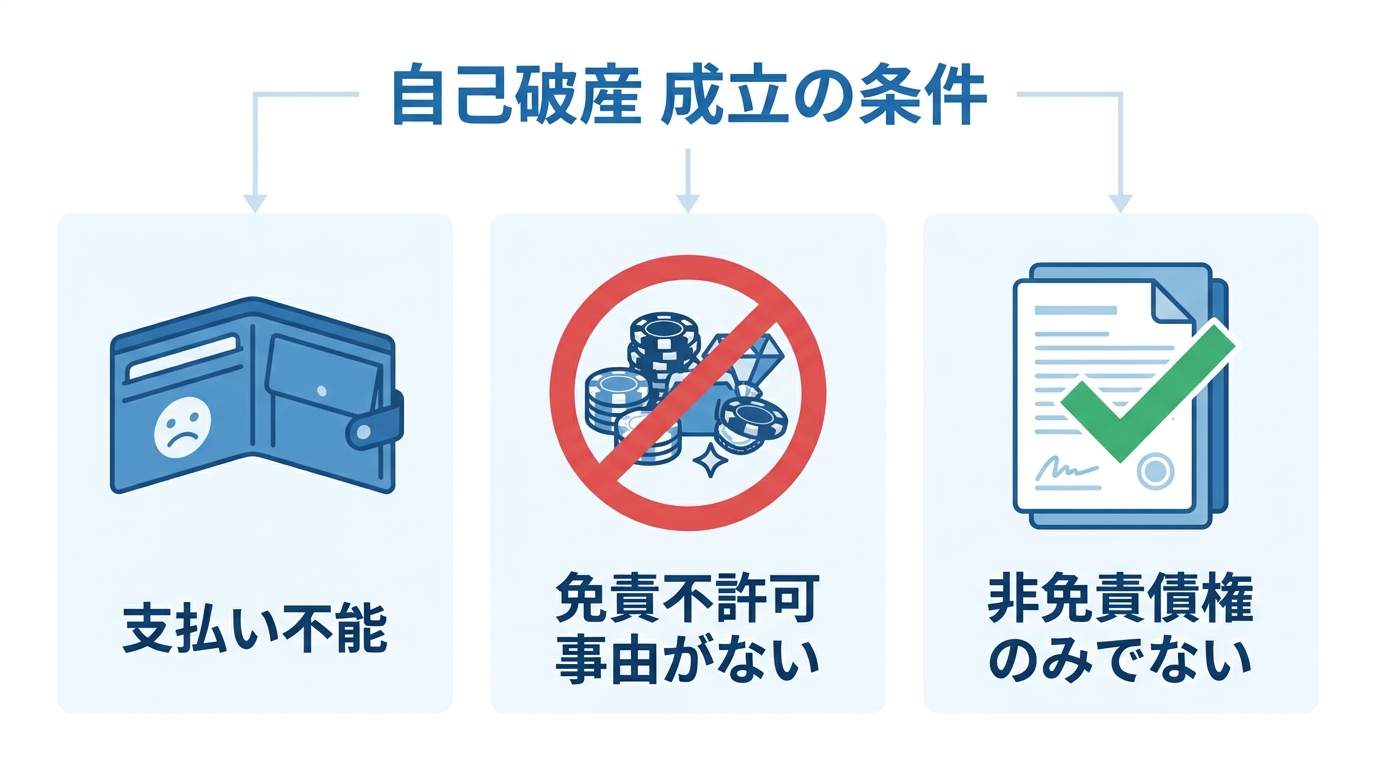
- 支払い不能であること
現在の収入や財産では、借金を返済し続けることが客観的に不可能な状態を指します。単に「返済が苦しい」という主観的な理由だけでは足りず、借金の総額、収入、資産の状況などを総合的に考慮して裁判所が判断します。 - 免責不許可事由の有無と裁量免責の可能性
法律は、著しく不誠実な理由による借金については、免責を認めないケースを定めています。これを「免責不許可事由」と呼びます。具体的には、ギャンブルや浪費による借金、財産を隠す行為、特定の債権者にだけ返済する偏頗弁済(へんぱべんさい)などが該当します。しかし、これらの事由があっても、裁判官の裁量によって免責が許可される「裁量免責」という制度があり、実務上は多くの場合で免責が認められています。 - 免責されない債務(非免責債権)のみでないこと
税金や社会保険料、養育費、悪意で加えた不法行為に基づく損害賠償など、一部の債務は自己破産をしても支払い義務が免除されません。これを「非免責債権」と呼びます。もし、抱えている借金が全てこの非免責債権に該当する場合、自己破産をしても意味がないため、申立てが認められない可能性があります。
あなたの手続きはどっち?同時廃止と管財事件の違い
自己破産の手続きは、申立人が保有する財産の状況によって、主に「同時廃止」と「管財事件」という2つの種類に分かれます。どちらになるかで、手続きの期間や費用が大きく変わるため、非常に重要なポイントです。
同時廃止は、破産者の財産が非常に少なく、破産管財人を選任して財産を換価しても破産手続費用に充てるほどの金銭にも足りない場合に認められる、比較的簡易な手続きです。裁判所が破産手続の開始を決定すると同時に、手続きを終了(廃止)するため、この名で呼ばれています。財産処分の必要がないため、費用も安く、期間も短く済むのが特徴です。
一方、管財事件は、不動産や高価な自動車など、一定額以上の財産がある場合に適用されます。この場合、裁判所によって「破産管財人」という弁護士が選任されます。破産管財人は、申立人の財産を調査・管理・換価(現金化)し、各債権者へ公平に配当する役割を担います。手続きが複雑になるため、裁判所に納める予納金も高額になり、手続き期間も長くなる傾向があります。どちらの手続きになるかは裁判所が判断し、財産の有無や内容、免責調査の必要性などが総合的に考慮されます。詳細な流れについては、同時廃止手続きの流れの解説もご参照ください。
失うもの・残せるもの|主要な財産の扱いを解説
自己破産を検討する上で、最も大きな不安は「どの財産を失い、何を残せるのか」という点でしょう。ここでは、特にご相談が多い主要な財産の扱いについて具体的に解説します。
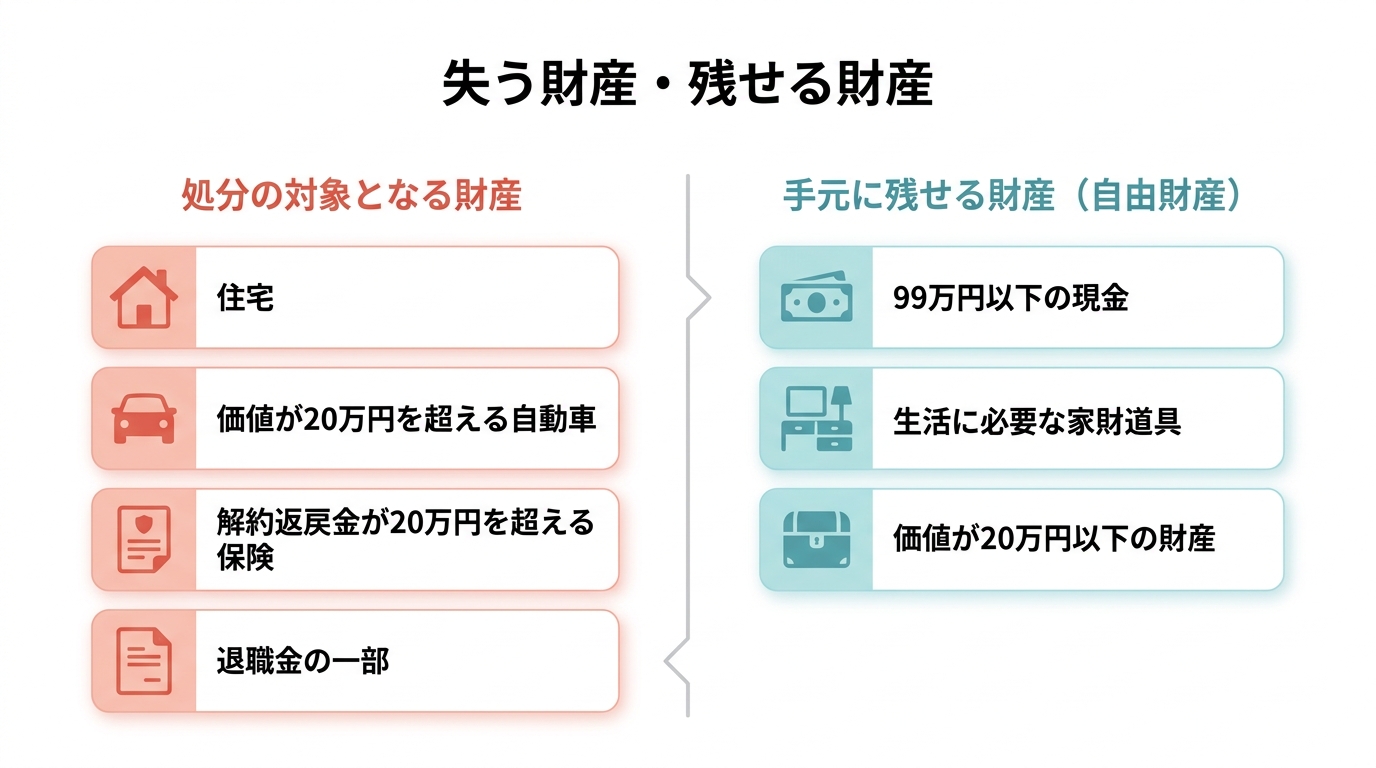
- 退職金
将来受け取る予定の退職金も財産と見なされます。一般的に、退職金見込額の8分の1(自己都合退職の場合など)または4分の1(定年退職間近の場合など)が処分の対象となる可能性があります。 - 保険(生命保険・学資保険など)
解約した際に戻ってくるお金(解約返戻金)が一定額を超える保険は、管轄裁判所の運用や自由財産拡張の判断により、解約や返戻金相当額の組入れが必要となる場合があります。 - 自動車
自動車の価値(査定額)が20万円を超える場合、処分の対象となります。また、ローンが残っている場合は、所有権が信販会社にあるため、通常は引き揚げられます。 - 住宅
不動産は価値が高いため、原則として手放すことになります。住宅ローンが残っている場合は、金融機関によって売却(競売など)され、残ったローンも破産手続によって免責の対象となります。持ち家を残す債務整理の方法も存在しますが、自己破産の場合は困難なケースが多いのが実情です。
一方で、生活に不可欠な家財道具や99万円以下の現金などは「自由財産」として手元に残すことが認められています。個別の事情によって財産の扱いは複雑に変わるため、正確な見通しを立てるには、専門家である弁護士への相談が不可欠です。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
過払金の最新判例
取引中断で過払金が時効に?諦める前に知るべき最高裁判決
消費者金融等と長年にわたり取引をされている方の中には、「一度完済したけれど、数年後に再び借り入れを開始した」という経験をお持ちの方が少なくありません。このようなケースで過払金請求を検討する際、多くの方が直面するのが「取引の中断期間」と「時効」の問題です。
過去の取引で発生した過払金も、最後の取引から10年が経過すると時効によって消滅してしまう可能性があります。そのため、「昔の過払金はもう戻ってこないばかりか、今残っている借金は全額返さなければならないのか」と、不安に感じてしまうのは当然のことでしょう。
しかし、ここで諦める必要はありません。たとえ過払金返還請求権が時効で消滅したと判断されたとしても、残っている借金との相殺の抗弁について審理判断すべきだとした、極めて重要な最高裁判決(平成27年12月14日判決)が存在するのです。本記事では、この判決があなたの状況をいかに好転させる可能性があるかを、専門家の立場から分かりやすく解説します。借金問題の全体像については、債務整理(破産、任意整理、個人再生、過払金)で体系的に解説しています。
なぜ取引の「中断期間」が過払金額に影響するのか
最高裁判決の重要性を理解するために、まず「なぜ取引の中断期間が問題になるのか」という背景を知る必要があります。過払金の計算方法には、取引全体をどう捉えるかによって「一連計算」と「分断計算」という2つの考え方があり、どちらが採用されるかで結果が大きく異なります。
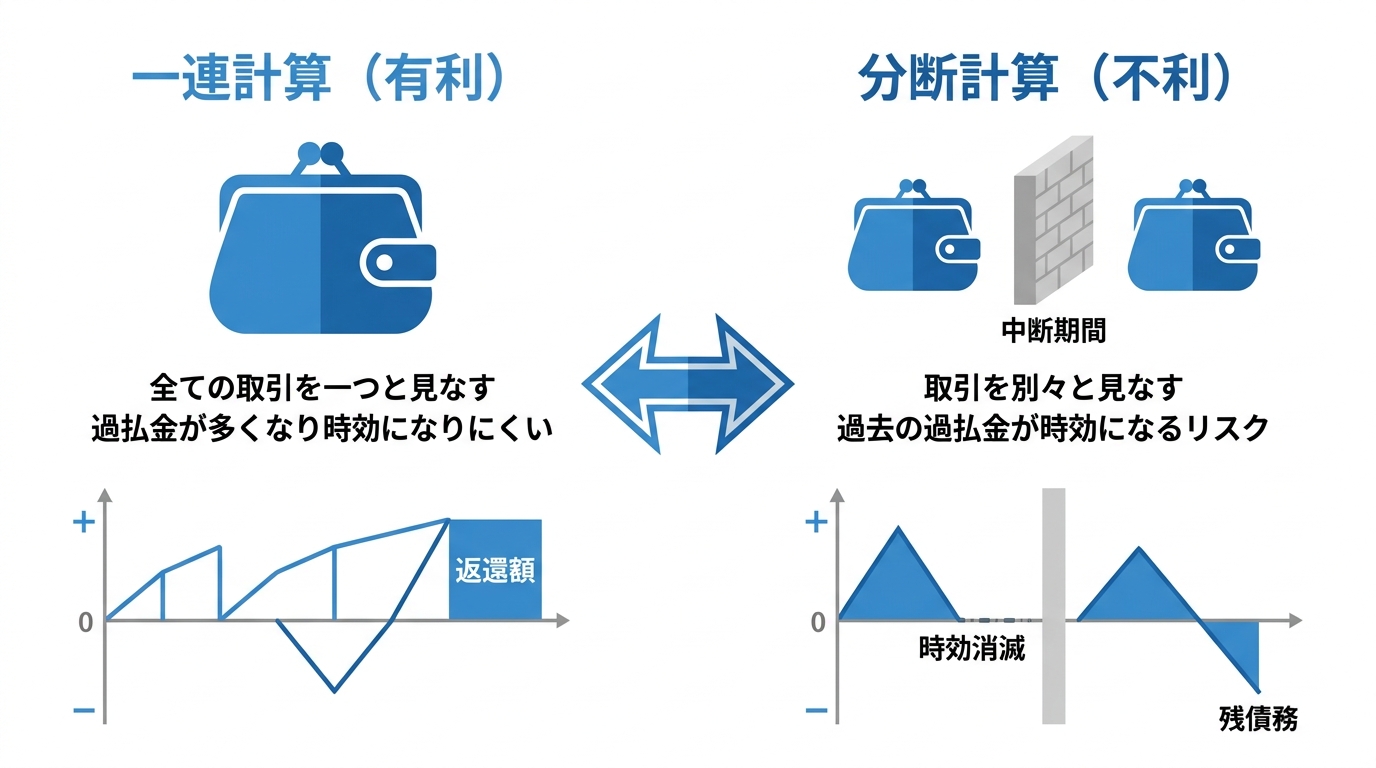
有利な「一連計算」と不利な「分断計算」の違い
この2つの計算方法の違いを整理すると、次のとおりです。
- 一連計算:最初から最後までのすべての取引を一体の取引として扱う考え方です。この方法では、中断期間があっても過払金と借金が通算されるため、過払金額が最大化され、時効も成立しにくくなります。
- 分断計算:一度完済した時点で取引を区分し、「中断前の取引」と「中断後の取引」をそれぞれ別のものとして計算する考え方です。
もし分断計算が採用されると、中断前の取引で発生した過払金は、そこから10年が経過すると消滅時効が成立し、返還を求めることができなくなってしまいます。その一方で、中断後に発生した借金はそのまま残るという、借り手にとって非常に不利な状況が生まれます。
貸金業者が「取引は分断している」と主張する理由
貸金業者が裁判などで「取引は分断している」と強く主張するのには、明確な経済的理由があります。分断計算に持ち込むことができれば、貸金業者側には以下の2つの大きなメリットがあるからです。
- 中断前の過払金を時効によって消滅させ、返還義務を免れる。
- 中断後の借金は減額されることなく、全額を請求できる。
このように、計算方法一つで返済義務の有無や金額が大きく変わるため、過払金請求は貸金業者との法的な争点になり得るのです。
最高裁が示した重要な判断とは(平成27年12月14日判決)
この記事の核心である平成27年12月14日の最高裁判決は、まさにこの「分断計算」が採用され、借り手にとって不利な状況に置かれた事案でした。
この裁判で、下級審である東京高等裁判所は、「中断前の過払金は時効で消滅したため返還請求できず、中断後の借金は全額支払う義務がある」という、貸金業者側の主張を認める判断を下しました。しかし、これは一般的な感覚からすれば、「過払金は返ってこないのに、借金だけは全額払わなければならない」という、非常に不公平に感じられる結論です。「せめて、残っている借金と時効になった過払金を相殺できないのか」と考えるのが自然な感情ではないでしょうか。
この点について、最高裁判所は高裁の判断の一部を覆し、「時効により消滅したと判断される過払金返還請求権を自働債権として、残っている貸金債権と相殺する抗弁についても審理判断すべきである」という重要な判断を示したのです。これは、たとえ過払金についての新しい最高裁判決で示されるような複雑な事情があっても、当事者間の公平性を重視した極めて重要な判断といえます。
この結論に至った背景には、借り手は「過去に払い過ぎたお金(過払金)があるのだから、それが今の借金に充当されるはずだ」と期待するのが当然である、という考え方があります。最高裁は、この借り手の合理的な期待を保護すべきだと判断したのです。
この判決があなたにもたらす可能性と取るべき行動
この最高裁判決は、取引に中断期間がある方にとって、非常に大きな意味を持ちます。たとえ裁判で「一連計算」が認められず、不利な「分断計算」と判断された場合でも、諦める必要はありません。時効になったとされる過払金について「相殺」を主張することで、現在の借金について、相殺により負担を軽減できる可能性が残されているのです。
ただし、一連計算や相殺の主張を個人で行うことは容易ではありません。正確な引き直し計算や、判例に基づいた法的な主張には、高度な専門知識が不可欠です。特に、貸金業者が取引の分断を強く争ってくるようなケースでは、その難易度はさらに高まります。
もしあなたが過去の取引の中断や時効でお悩みであれば、まずは過払金問題に精通した弁護士にご相談ください。複雑な状況であっても、この最高裁判決のように、法的な検討により、対応の余地が見つかるケースは少なくありません。あなたの状況に応じた解決方法を検討できます。
当事務所は、初回のご相談は1時間まで無料です。一人で抱え込まず、まずはお気軽にご連絡ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
過払金についての新しい最高裁判決
特定調停後でも過払金は請求可能か?最高裁判決の結論
過去に特定調停を利用して貸金業者と和解した方から、「もう過払金は請求できないのでしょうか?」というご相談をいただくことがあります。特に、調停条項に「本件に関し、何らの債権債務のないことを相互に確認する」といった、いわゆる清算条項が含まれているケースで、多くの方が請求をためらわれます。
結論から申し上げます。特定調停で清算条項を含む合意をしていたとしても、原則として過払金の返還請求は可能です。
この点を明確にしたのが、平成27年9月15日の最高裁判所判決です。この裁判は、利息制限法に引き直せば約235万円もの過払金が発生しており、返還を請求できる立場だったにもかかわらず、特定調停手続きの中で逆に約44万円の支払義務を認めるという、債務者にとって極めて不利な内容で調停を成立させてしまった事案でした。
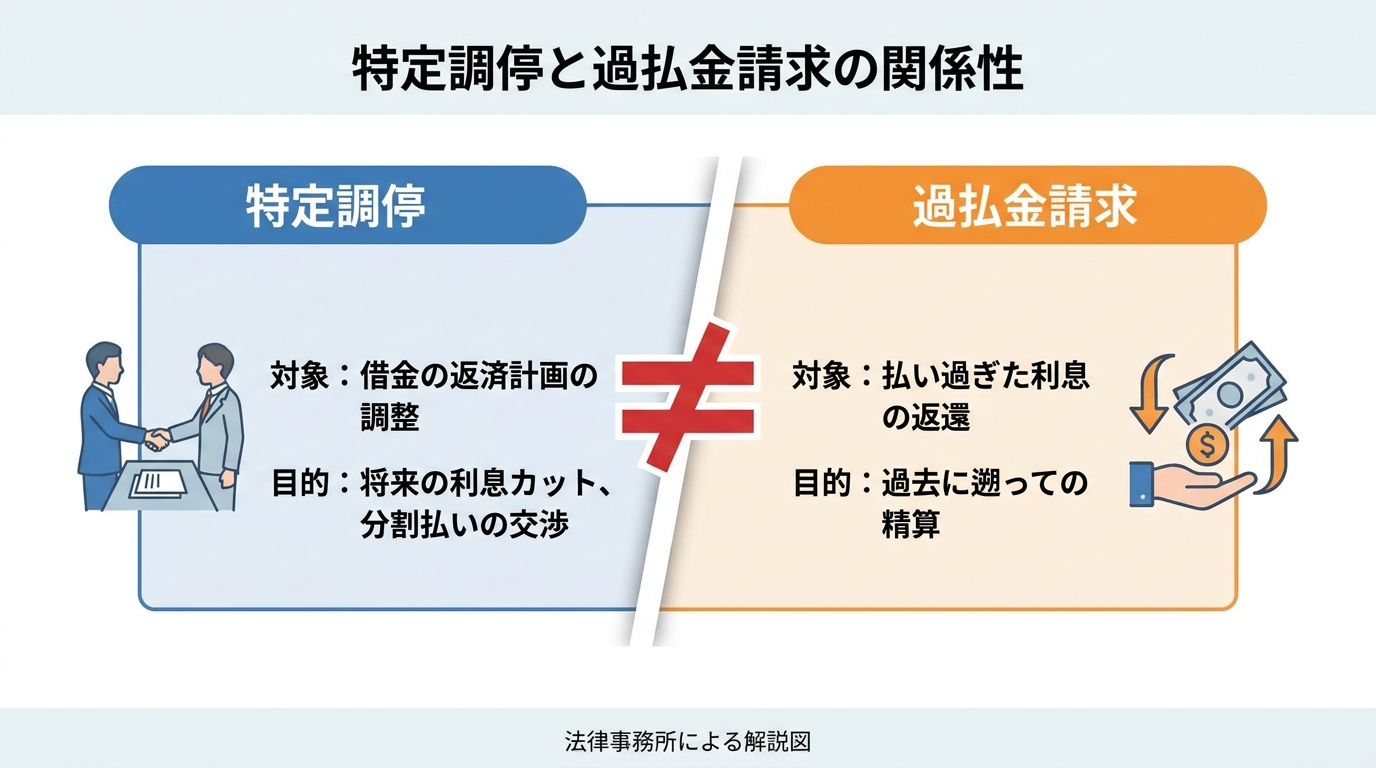
一見すると「一度合意したのだから覆せない」と思えるこの状況で、なぜ最高裁は過払金請求を認めたのでしょうか。その理由は、特定調停という手続きの「目的」と、清算条項の「効力の範囲」にあります。
なぜ?最高裁が過払金請求を認めた2つの理由
最高裁判所は、特定調停の合意自体を無効とするのではなく、清算条項の効力が及ぶ範囲を限定的に解釈し、過払金請求を認めました。その判断の根拠は、主に以下の2つの理由に基づいています。
理由1:特定調停の目的は「借金の利害調整」である
まず、特定調停という制度が何のためにあるのか、という点が重要です。特定調停は、支払いが困難になった借金について、今後の返済計画(分割回数や将来利息のカットなど)を債権者と話し合い、当事者間の利害を調整することを主な目的としています。
つまり、手続きの焦点はあくまで「残っている借金をどう返済していくか」という点にあります。これに対し、過払金返還請求権は、債務者が貸金業者に対して持つ「払い過ぎたお金を返してもらう権利」であり、借金の返済とは全く逆の権利関係です。特定調停は、このような過払金の有無や金額を調査し、確定させることまでは本来予定していません。
理由2:「清算条項」の効力は過払金には及ばない
上記の特定調停の目的を踏まえると、「何らの債権債務のないことを相互に確認する」という清算条項の効力が及ぶ範囲もおのずと限定されます。
最高裁は、この事案の特定調停では借金の返済方法についてしか話し合われておらず、過払金の返還については調停の議題にすらなっていなかったと指摘しました。したがって、そこで交わされた「債権債務なし」との合意の効力は、あくまで調停の対象であった「借金の返済」に関する話に限定され、そもそも議題に上がっていなかった過払金返還請求権にまでは及ばない、と判断したのです。
つまり、過払金については調停で話し合われた事実がない以上、その権利が消滅することはない、という明確な判断が示されました。
過去に特定調停をした方も、過払金請求を諦めないでください
この平成27年9月15日の最高裁判決は、過去に不利な内容で特定調停を成立させてしまった方々にとって、非常に重要な意味を持ちます。「もう和解してしまったから」と諦める必要はありません。
ただし、注意すべき点があります。過払金返還請求権には消滅時効が存在します。民法上の消滅時効は、原則として、権利を行使できることを知った時から5年、または権利を行使できる時から10年で完成する可能性があります。過払金返還請求では、取引終了時期などによって時効の判断が変わるため注意が必要です。
過去に消費者金融などと長期間取引があった方は、現在取引が終了していても、過払金が発生している可能性があります。心当たりのある方は、時効を迎えてしまう前に、一度弁護士に相談されることを強くお勧めいたします。当事務所では、債務整理に関する初回のご相談は無料です。お気軽にお問い合わせください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。
破産と賃貸借契約
自己破産を理由にアパートを追い出されることはありません
借金問題で自己破産を検討する際、「今住んでいる家を追い出されてしまうのではないか」という不安は、生活の基盤を揺るがす深刻な問題です。しかし、まず結論から申し上げます。自己破産したという理由だけで、現在お住まいのアパートやマンションから一方的に退去を求められることは、原則としてありません。
かつての民法には、賃借人が破産宣告(現在の破産手続開始決定)を受けた場合に賃貸人が解約の申入れをできる旨の規定(旧民法621条〔賃借人破産時の解約申入れ〕)が存在しました。しかし、この規定は破産法の抜本改正に伴い削除されています(2005年1月1日施行)。これは、賃借人の居住の権利をより強く保護しようとする法的な要請の表れであり、現在は破産という手続き上の事実のみをもって賃貸借契約を解除することは認められていないのです。
したがって、賃貸借契約書にどのような記載があったとしても、法律があなたの居住権を保護しているという事実をまずご理解ください。借金問題の全体像については、債務整理(破産、任意整理、個人再生、過払金)で体系的に解説しています。
「破産による解除条項」を無効とした大阪高裁の重要判決
多くの賃貸借契約書には、「賃借人が破産手続開始の申立てをしたとき、または破産手続開始の決定を受けたときは、賃貸人は催告を要することなく本契約を解除することができる」といった趣旨の条項(解除特約)が含まれています。この一文が、多くの方を不安にさせる元凶と言えるでしょう。
しかし、この条項の有効性が争われた裁判において、司法は賃借人を保護する明確な判断を示しました。その代表例が、大阪高等裁判所 平成25年10月17日判決です。

この判決は、たとえ契約書に破産を理由とする解除条項があったとしても、賃借人が破産手続開始決定を受けたという事実だけでは、賃貸人との間の信頼関係が直ちに破壊されたとはいえないとして、この解除条項を無効と判断しました。つまり、「破産した」という事実と、「家賃を支払う」という賃借人としての義務を果たすことは別問題である、と切り分けたのです。
この重要な判断は、最高裁判所においても上告受理申立てが受理されないなどして、平成27年3月3日付で大阪高裁判決が確定しています。これにより、「破産のみを理由とする契約解除は認められない」という考え方は、法的に確立されたものとなりました。
参照:消費者支援機構関西「後見や破産等を理由とする契約解除は消費者契約法により無効賃貸住宅事業者(株)明来に差止め命じた大阪高裁判決が確定」
唯一の注意点:家賃の滞納がある場合
では、どのような場合でも退去させられないのでしょうか。注意すべき点が一つだけあります。それは「家賃の滞納」です。
契約解除の原因となるのは、自己破産という事実そのものではなく、家賃を支払わないという契約違反(債務不履行)です。これは、自己破産をする・しないに関わらず、賃貸借契約における最も基本的な義務であり、この義務が果たされない場合には、大家さんは契約を解除する正当な権利を持ちます。
重要なのは、この2つを明確に区別して理解することです。
- 自己破産という事実 → 契約解除の理由にはならない
- 家賃滞納という事実 → 契約解除の正当な理由になる
したがって、これまでどおり家賃をきちんと支払い続けている限り、契約書に前述のような解除条項があったとしても、心配する必要はありません。もし経済的に厳しい状況であっても、家賃だけは支払い続けることが、住まいを守る上で極めて重要となります。自己破産すべきかどうかの判断に迷う場合も、まずは専門家にご相談ください。
まとめ:家賃を払っていれば、破産しても住み続けられます
この記事の要点を改めて整理します。
- ポイント1:自己破産手続きを開始したことだけを理由に、大家さんから一方的に退去を要求されることは法的に認められません。
- ポイント2:契約書にある「破産による解除条項」は、高裁の判断も経て、無効であるとする考え方が確立しています。
- ポイント3:ただし、家賃を滞納した場合は契約違反となり、それを理由に契約を解除される可能性はあります。
借金問題と住居の不安が重なると、精神的な負担は計り知れません。しかし、法的な知識があれば、不要な心配をせずに済み、冷静な判断ができます。もし債権者からの督促にお悩みで、ご自身の状況でどうすべきか判断に迷う場合は、一人で抱え込まず、専門家である弁護士にご相談ください。あなたの生活再建を法的な側面からサポートします。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。