アコムの任意整理は可能?返済が楽になる仕組み
アコムからの借入返済が困難になった際、「任意整理」は有効な解決策の一つとなり得ます。アコムは消費者金融の中でも大手であり、弁護士が介入する任意整理の交渉には、多くのケースで応じる傾向にあります。
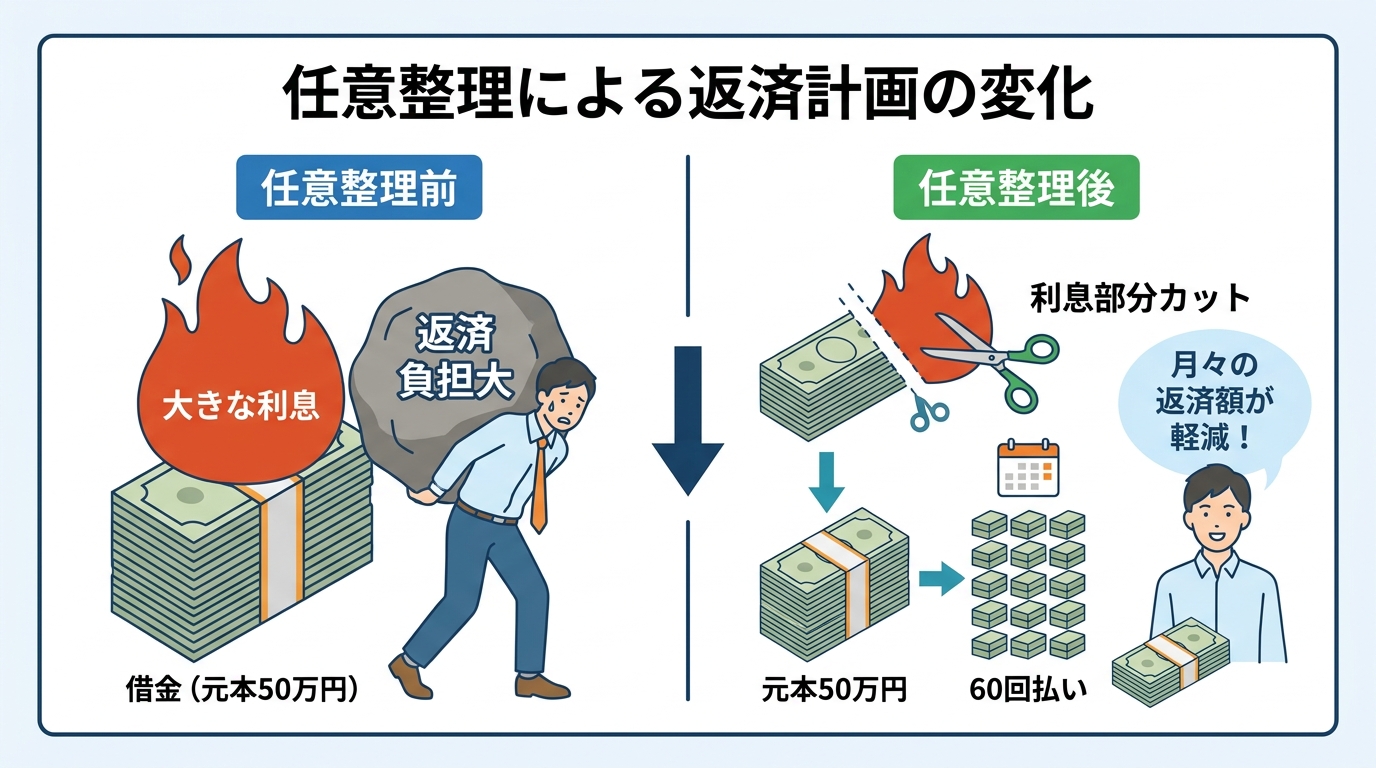
任意整理とは、裁判所を介さず、弁護士が代理人としてアコムと直接交渉する手続きです。この交渉の主な目的は、将来利息のカットを求めた上で、残った元本を3年~5年(36回~60回)程度の分割で返済していく和解を目指すことにあります。
利息がなくなることで毎月の返済額が減り、返済の総額も確定するため、「返しても返しても元金が減らない」という状況から脱却し、完済への明確な道筋をつけることが可能になります。これは、精神的な負担を大きく軽減することにも繋がるでしょう。借金を減額する方法はいくつかありますが、任意整理は生活への影響を比較的抑えながら再建を目指せる手続きです。
アコムとの和解条件と返済額の目安
アコムとの任意整理交渉では、比較的柔軟な和解が期待できます。一般的には、将来利息をカットした上で、残債務を3年(36回)から5年(60回)の分割払いとする和解条件に落ち着くことが多いです。ただし、アコムとの取引期間が1年未満など短い場合には、交渉によって分割回数が短縮される可能性も考慮しておく必要があります。
例えば、アコムからの借入元本が50万円残っているケースを考えてみましょう。5年(60回)の分割返済で和解できた場合、単純計算で月々の返済額は約8,300円となります。利息が付加されないため、返済計画が非常に立てやすくなるのが大きなメリットです。他の貸金業者、例えば新生フィナンシャル(レイク)の任意整理などと比較しても、アコムは交渉に応じやすい傾向があると言えます。
注意点:アコム任意整理で口座凍結されるケース
アコムの任意整理を進める上で、最も注意すべき点の一つが「銀行口座の凍結」です。特に、三菱UFJ銀行カードローンなど、アコムが保証会社となる銀行ローンを利用している方は注意が必要です。
なぜなら、アコムは三菱UFJ銀行のカードローンの保証会社を務めているからです。保証会社とは、万が一カードローンの返済が滞った場合に、本人に代わって銀行へ返済(代位弁済)を行う会社を指します。
アコムからの借入のみを任意整理する場合、三菱UFJ銀行の預金口座が当然に凍結されるわけではありません。ただし、三菱UFJ銀行カードローンなど、アコムが保証会社となっている銀行ローンも整理対象となる場合は、代位弁済や債権保全の過程で口座に影響が出る可能性があります。
これは、プロミスの任意整理で三井住友銀行の口座が凍結されるケースと同様の仕組みです。任意整理の対象がアコムだけであっても、この保証関係によって他の金融機関に影響が及ぶ可能性があることを、あらかじめ理解しておくことが重要です。
口座凍結を防ぐために依頼前にすべき2つの対策
三菱UFJ銀行の口座凍結リスクは、事前の対策によって回避することが可能です。弁護士に任意整理を依頼する「前」に、以下の2つの対策を実行しておくことを強く推奨します。
- 凍結の可能性がある口座の預金を全額引き出す
まず、三菱UFJ銀行の口座に残っている預金を全て引き出し、残高をゼロにしておきましょう。口座が凍結されても、中にお金がなければ実質的な損害は発生しません。 - 給与振込や引き落とし口座を変更する
給与の振込先や、家賃、公共料金などの引き落とし口座として三菱UFJ銀行を利用している場合は、速やかに他の金融機関の口座へ変更手続きを行ってください。凍結されてしまうと、給与が受け取れなくなったり、支払いが滞ったりといった深刻な事態に陥る可能性があります。
これらの対策は、弁護士がアコムへ受任通知を送付する前に行う必要があります。どのタイミングで何を行うべきか、ご自身の状況に応じた手順をご案内できますので、まずは借金問題に詳しい弁護士へご相談ください。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。