自己破産とは?借金の返済義務が免除される仕組みとメリット・デメリット
自己破産とは、裁判所に申立てを行い、抱えている借金の支払いを原則として全て免除してもらう法的な手続きです。この支払いを免除してもらうことを「免責」と呼びます。
大きなメリットは、免責許可決定が確定すると、税金や養育費などの非免責債権を除き、借金の返済義務を免れる点にあります。裁判所からの免責許可決定が確定すれば、一部の債権者が反対したとしても、法的に返済義務はなくなります。これにより、返済に関する負担が軽減され、生活再建を進めやすくなります。
一方で、デメリットも存在します。それは、一定額以上の価値がある財産(不動産、自動車、高額な保険など)を処分し、債権者への配当に充てなければならない点です。ただし、全ての財産を失うわけではありません。今後の生活に必要な最低限の財産は「自由財産」として手元に残すことが認められています。自己破産は、破産者に経済的な立ち直りの機会を与えるための法的手続です。より詳しい情報については、自己破産後の生活への影響に関する解説をご覧ください。
自己破産ができる3つの条件とは?
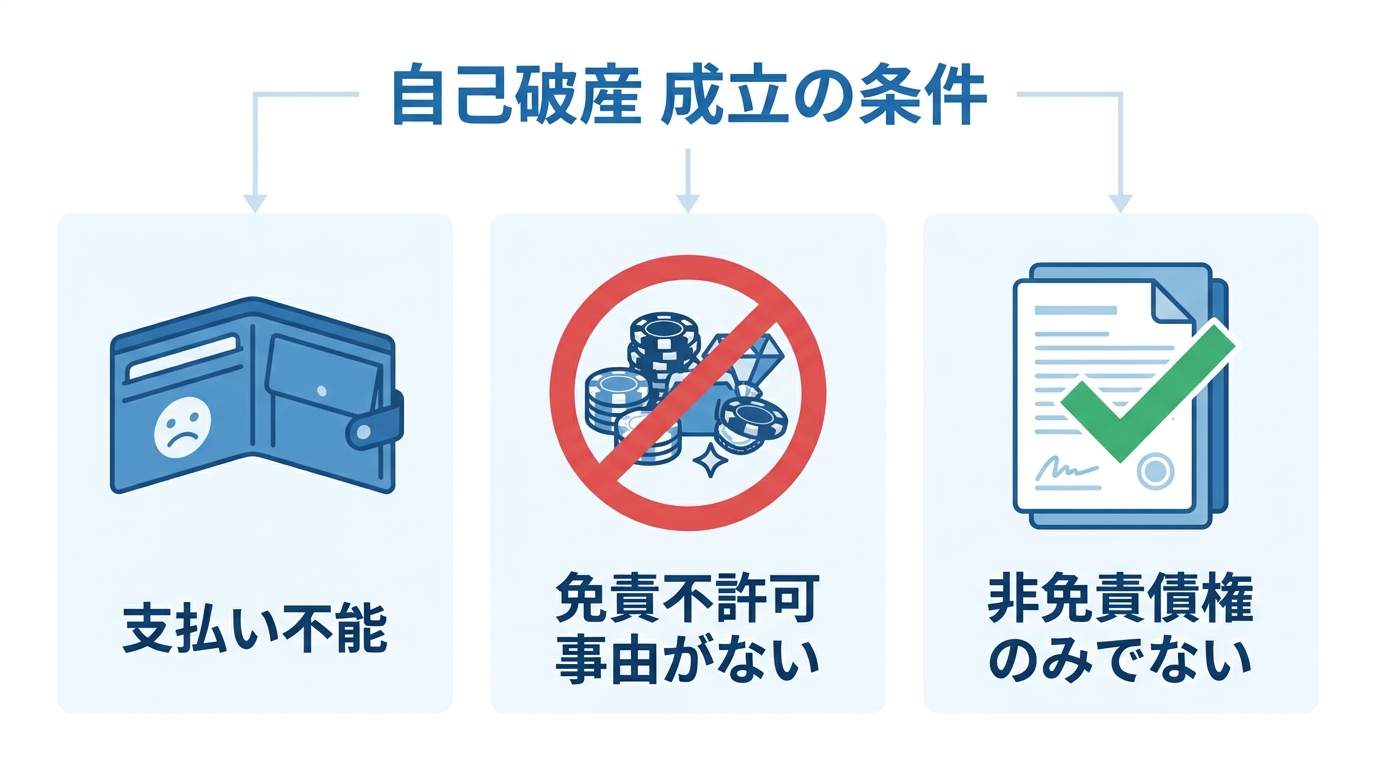
自己破産を申立て、免責を得られるかを検討する際は、主に次のような点が問題になります。ご自身の状況が当てはまるか、一つずつ確認していきましょう。
- 支払い不能であること
現在の収入や財産では、借金を返済し続けることが客観的に不可能な状態を指します。単に「返済が苦しい」という主観的な理由だけでは足りず、借金の総額、収入、資産の状況などを総合的に考慮して裁判所が判断します。 - 免責不許可事由の有無と裁量免責の可能性
法律は、著しく不誠実な理由による借金については、免責を認めないケースを定めています。これを「免責不許可事由」と呼びます。具体的には、ギャンブルや浪費による借金、財産を隠す行為、特定の債権者にだけ返済する偏頗弁済(へんぱべんさい)などが該当します。しかし、これらの事由があっても、裁判官の裁量によって免責が許可される「裁量免責」という制度があり、実務上は多くの場合で免責が認められています。 - 免責されない債務(非免責債権)のみでないこと
税金や社会保険料、養育費、悪意で加えた不法行為に基づく損害賠償など、一部の債務は自己破産をしても支払い義務が免除されません。これを「非免責債権」と呼びます。もし、抱えている借金が全てこの非免責債権に該当する場合、自己破産をしても意味がないため、申立てが認められない可能性があります。
あなたの手続きはどっち?同時廃止と管財事件の違い
自己破産の手続きは、申立人が保有する財産の状況によって、主に「同時廃止」と「管財事件」という2つの種類に分かれます。どちらになるかで、手続きの期間や費用が大きく変わるため、非常に重要なポイントです。
同時廃止は、破産者の財産が非常に少なく、破産管財人を選任して財産を換価しても破産手続費用に充てるほどの金銭にも足りない場合に認められる、比較的簡易な手続きです。裁判所が破産手続の開始を決定すると同時に、手続きを終了(廃止)するため、この名で呼ばれています。財産処分の必要がないため、費用も安く、期間も短く済むのが特徴です。
一方、管財事件は、不動産や高価な自動車など、一定額以上の財産がある場合に適用されます。この場合、裁判所によって「破産管財人」という弁護士が選任されます。破産管財人は、申立人の財産を調査・管理・換価(現金化)し、各債権者へ公平に配当する役割を担います。手続きが複雑になるため、裁判所に納める予納金も高額になり、手続き期間も長くなる傾向があります。どちらの手続きになるかは裁判所が判断し、財産の有無や内容、免責調査の必要性などが総合的に考慮されます。詳細な流れについては、同時廃止手続きの流れの解説もご参照ください。
失うもの・残せるもの|主要な財産の扱いを解説
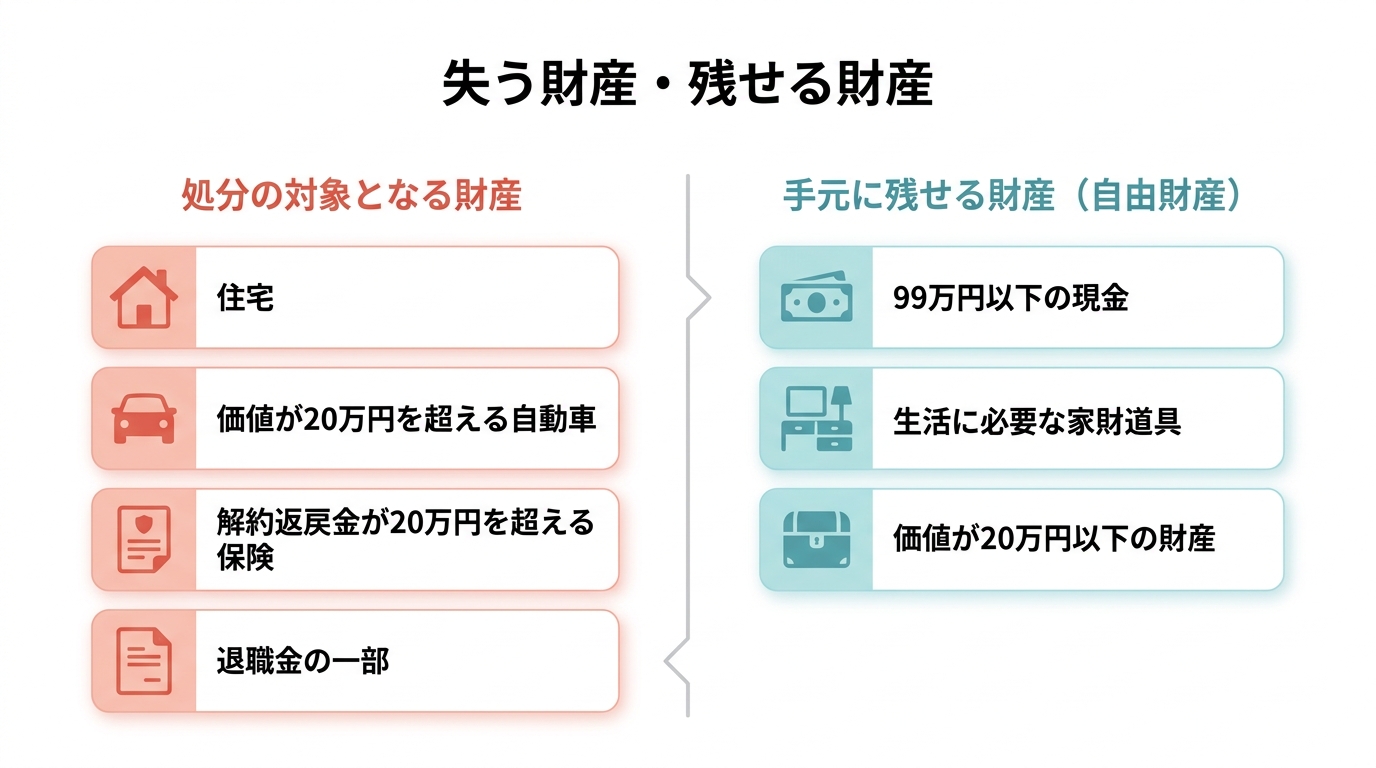
自己破産を検討する上で、最も大きな不安は「どの財産を失い、何を残せるのか」という点でしょう。ここでは、特にご相談が多い主要な財産の扱いについて具体的に解説します。
- 退職金
将来受け取る予定の退職金も財産と見なされます。一般的に、退職金見込額の8分の1(自己都合退職の場合など)または4分の1(定年退職間近の場合など)が処分の対象となる可能性があります。 - 保険(生命保険・学資保険など)
解約した際に戻ってくるお金(解約返戻金)が一定額を超える保険は、管轄裁判所の運用や自由財産拡張の判断により、解約や返戻金相当額の組入れが必要となる場合があります。 - 自動車
自動車の価値(査定額)が20万円を超える場合、処分の対象となります。また、ローンが残っている場合は、所有権が信販会社にあるため、通常は引き揚げられます。 - 住宅
不動産は価値が高いため、原則として手放すことになります。住宅ローンが残っている場合は、金融機関によって売却(競売など)され、残ったローンも破産手続によって免責の対象となります。持ち家を残す債務整理の方法も存在しますが、自己破産の場合は困難なケースが多いのが実情です。
一方で、生活に不可欠な家財道具や99万円以下の現金などは「自由財産」として手元に残すことが認められています。個別の事情によって財産の扱いは複雑に変わるため、正確な見通しを立てるには、専門家である弁護士への相談が不可欠です。
千葉市中央区にある早川法律事務所は、相続、交通事故、離婚、債務整理、法人・事業者の法的トラブルなどを15年以上にわたり取り扱ってきた法律事務所です。
千葉県内(千葉市、船橋市、市川市、成田市など)をはじめ、東京都・茨城県全域のご相談に対応。
19年以上の経験をもつ弁護士が丁寧にお話を伺い、わかりやすくご説明いたします。
オンライン相談、ネット予約、電子決済(クレジット・交通系IC等)にも対応し、ご相談しやすい環境を整えています。
まずはお気軽にお問い合わせください。